Najwięcej obliczeń: lokata z kapitalizacją (zad. 19), stopa zwrotu z akcji po prowizjach (zad. 20), VAT i cena netto (zad. 18), OC (zad. 21). Materiały: opisy sytuacji, tabele ofert, notowania, fragmenty ustaw.
- Budżet gospodarstwa domowego
- DOCHODY (wynagrodzenie, świadczenia, dochody kapitałowe) vs WYDATKI STAŁE (czynsz, raty, abonamenty) i ZMIENNE (żywność, rozrywka). NADWYŻKA → oszczędności i inwestycje; DEFICYT → dług. SPIRALA ZADŁUŻENIA: nowy dług na spłatę starego, rosnące odsetki. Zasady: najpierw poduszka finansowa (3–6 miesięcy wydatków), potem inwestycje. Postawy wobec pieniędzy, wiarygodne źródła informacji finansowej (KNF, NBP, Rzecznik Finansowy).
- Wynagrodzenie brutto → netto
- Od BRUTTO: składki społeczne pracownika (emerytalna 9,76%, rentowa 1,50%, chorobowa 2,45% — w zadaniu zawsze podane), potem składka ZDROWOTNA 9% od [brutto − społeczne], potem ZALICZKA PIT od [brutto − społeczne − koszty uzyskania przychodu] minus kwota zmniejszająca podatek, zaokrąglona do pełnych zł. NETTO = brutto − wszystkie trzy. Koszty pracodawcy (emerytalna, rentowa 6,5%, wypadkowa, FP, FGŚP) NIE pomniejszają wypłaty. Zad. 26 informatora: odczytaj procenty z paska i policz składki.
- Skala podatkowa, ulgi, PIT
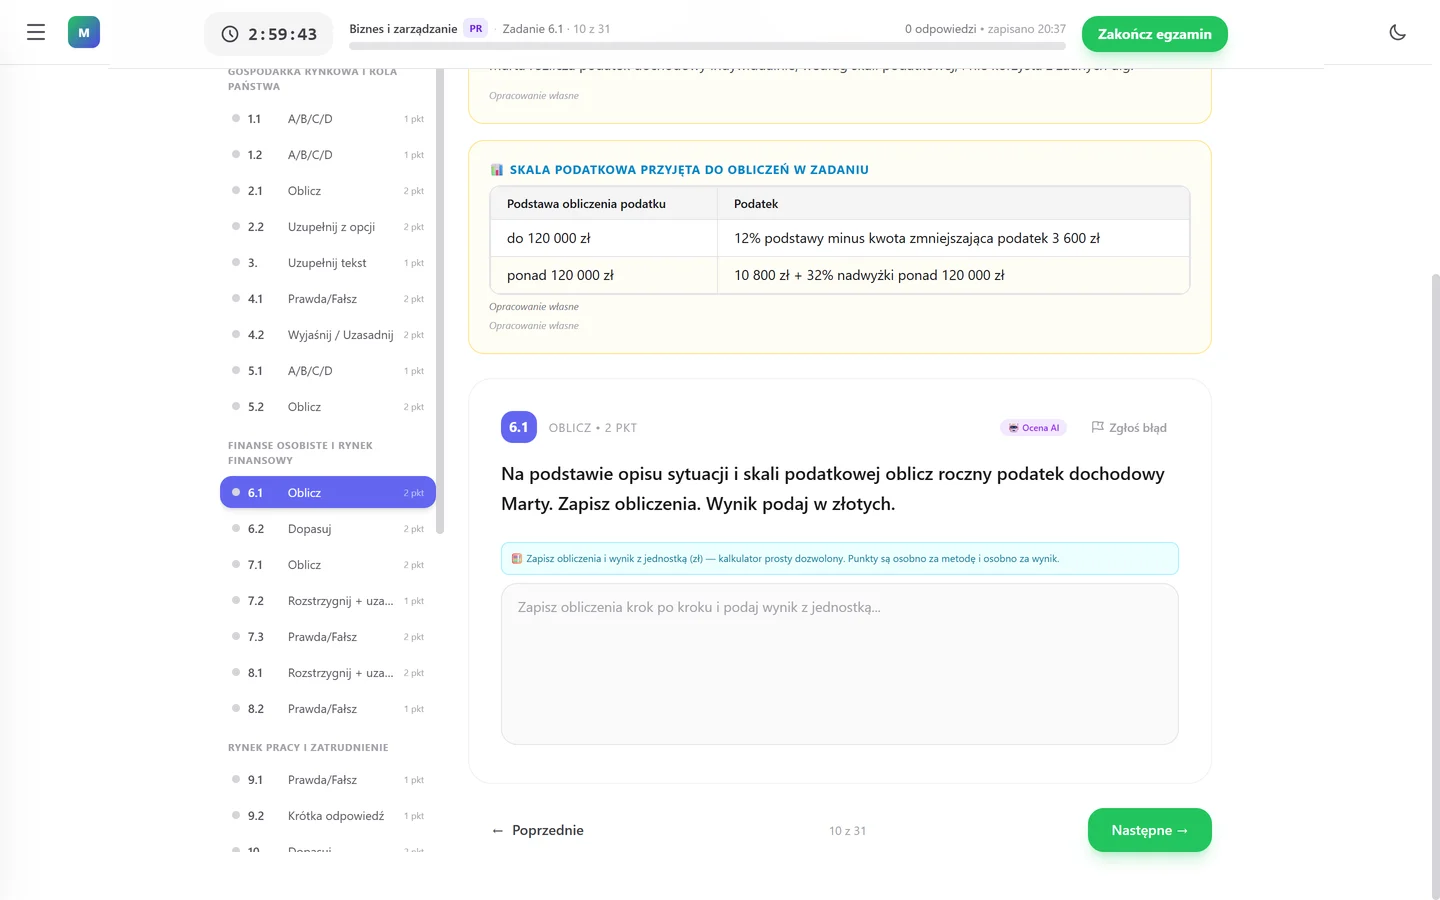
- SKALA PROGRESYWNA: niższa stawka do progu, wyższa od nadwyżki — próg i stawki w zadaniu. KWOTA WOLNA i KWOTA ZMNIEJSZAJĄCA PODATEK. ULGI (odliczenia od dochodu vs od podatku): np. na dzieci, rehabilitacyjna, IKZE. Zeznanie roczne PIT: zaliczki pobrane w roku vs podatek należny → dopłata lub zwrot. Podatek Belki 19% od zysków kapitałowych (w zadaniach często „pomiń”).
- Procent prosty i składany, lokaty, obligacje
- PROSTY: odsetki = kapitał × stopa × lata. SKŁADANY (kapitalizacja): kapitał × (1 + stopa/n)^(n × lata); im częstsza kapitalizacja, tym wyższy zysk (zad. 19.2). Lokata 50 000 zł, 5%, 3 lata, kapitalizacja roczna: 50 000 × 1,05³ = 57 881,25 zł → odsetki 7 881,25 zł (zad. 19.1). OBLIGACJE SKARBOWE: pożyczka państwu, oprocentowanie stałe/zmienne/indeksowane inflacją, niskie ryzyko. Realna stopa = nominalna − inflacja.
- Akcje, fundusze, ETF, GPW
- AKCJA = udział w spółce (dywidenda + zmiana kursu). STOPA ZWROTU = (przychód ze sprzedaży − koszt zakupu − prowizje) / koszt zakupu × 100% (zad. 20.2: 1000 akcji po 18 zł, prowizja 0,5% od kupna i sprzedaży). FUNDUSZ INWESTYCYJNY: zbiorowe inwestowanie, opłaty za zarządzanie; ETF: fundusz notowany na giełdzie odwzorowujący indeks. GPW, indeksy WIG20, mWIG40. Rynek PIENIĘŻNY (krótkoterminowy: bony, lokaty) vs KAPITAŁOWY (akcje, obligacje). Analiza fundamentalna vs techniczna.
- Ryzyko, dywersyfikacja, pułapki
- Zasada: wyższa oczekiwana stopa zwrotu = wyższe ryzyko. DYWERSYFIKACJA: różne klasy aktywów, branże, rynki. Instrumenty ALTERNATYWNE: złoto, nieruchomości, kryptoaktywa (wysoka zmienność, brak ochrony). Błędy psychologiczne: efekt stada, awersja do straty, nadmierna pewność siebie. PIRAMIDA FINANSOWA: zyski wypłacane z wpłat nowych uczestników; ostrzeżenia KNF. Emerytura: IKE, IKZE (ulga w PIT), PPK (wpłata pracownika, pracodawcy i państwa).
- Kredyt, pożyczka, RRSO, raty
- KREDYT: tylko bank, cel, umowa pisemna; POŻYCZKA: każdy podmiot, także prywatnie. OPROCENTOWANIE NOMINALNE vs RRSO (rzeczywista roczna stopa oprocentowania — z prowizją i opłatami; to nią porównuje się oferty). RATY RÓWNE (annuitetowe): stała rata, więcej odsetek łącznie; MALEJĄCE: wyższa na początku, mniej odsetek łącznie. ZDOLNOŚĆ KREDYTOWA, BIK (historia kredytowa). Bezpieczeństwo bankowości elektronicznej: phishing, uwierzytelnianie dwuskładnikowe.
- Ubezpieczenia i ochrona konsumenta
- SPOŁECZNE (obowiązkowe, ZUS: emerytalne, rentowe, chorobowe, wypadkowe) vs GOSPODARCZE: majątkowe (OC komunikacyjne — OBOWIĄZKOWE dla właściciela pojazdu, zad. 21; AC — dobrowolne; mieszkania), osobowe (na życie, NNW), turystyczne. Składka, suma ubezpieczenia, franszyza. INSTYTUCJE: KNF (nadzór), UOKiK (klauzule abuzywne, praktyki naruszające zbiorowe interesy), Rzecznik Finansowy (spory klient–instytucja), BFG (gwarancja depozytów do 100 000 euro). Etyka na rynku finansowym: misselling.