💼 Biznes i zarządzanieFinanse osobiste i rynek finansowyPR

Oszczędzanie i inwestowanie — zadania maturalne

Procent prosty i składany, lokaty, obligacje skarbowe, akcje, fundusze, ETF, rynek pieniężny i kapitałowy, instrumenty alternatywne, ryzyko a stopa zwrotu, dywersyfikacja, GPW, IKE/IKZE/PPK, piramidy finansowe.

Konto zakładasz w minutę · pełny dostęp od 49 zł/mies.

Sprawdzian z oszczędzania i inwestowania z odpowiedziami →

zadań w dziale
82
zadań w dziale
umiejętności
8
umiejętności
pułapek do unikania
5
pułapek do unikania
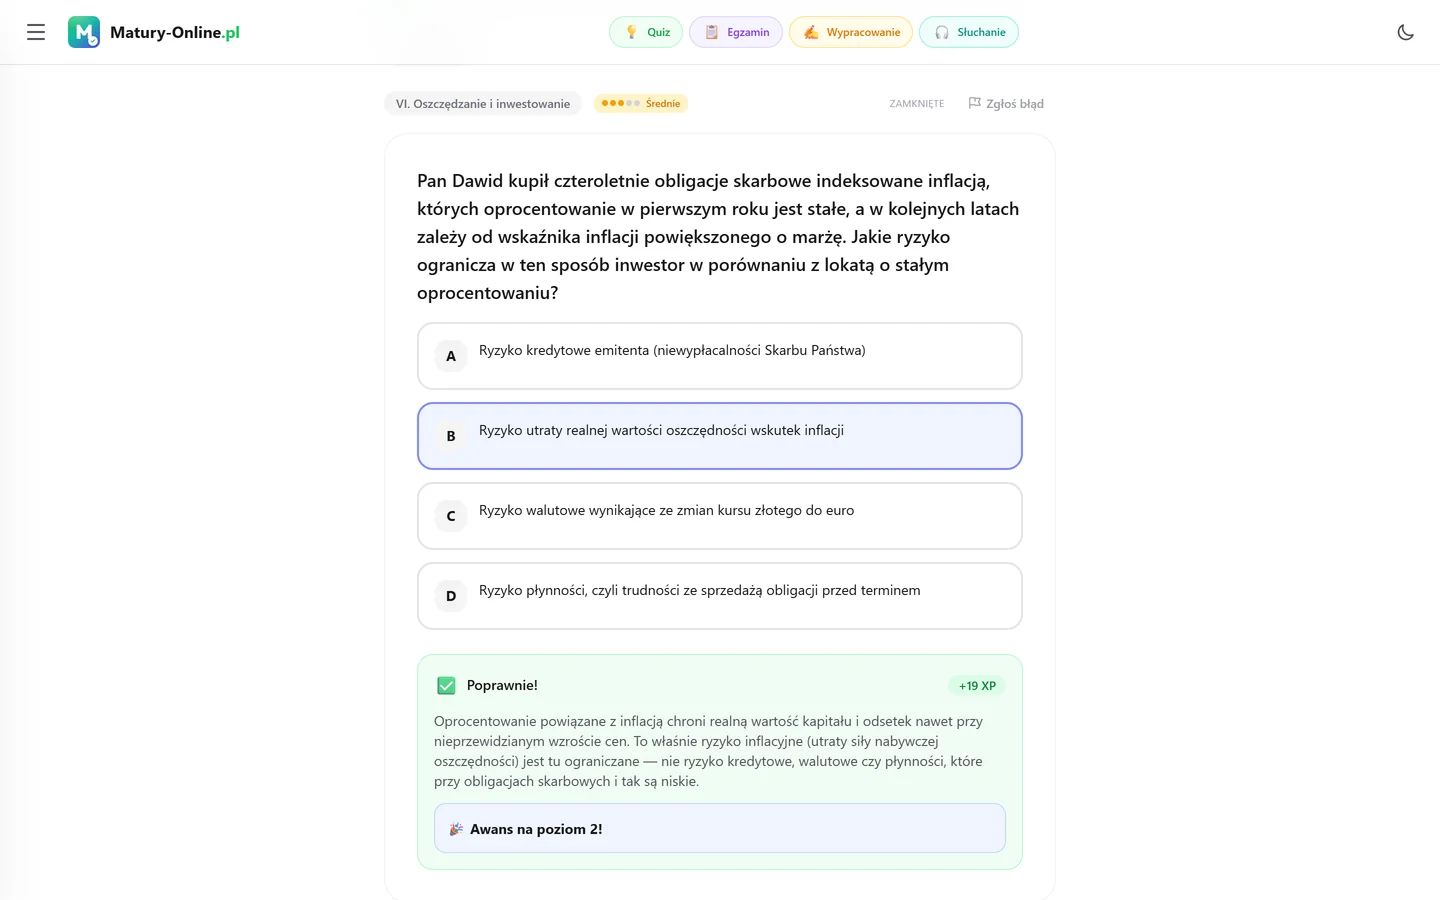
Quiz w Matury Online — pytanie z tematu „Oszczędzanie i inwestowanie” (Biznes i zarządzanie) po sprawdzeniu odpowiedzi, z wynikiem i wyjaśnieniem

Quiz · Oszczędzanie i inwestowanie

„Oszczędzanie i inwestowanie” w Quizie — jak ćwiczysz

82 pytania z tego działu w jednym miejscu. Wybierasz je filtrem, po każdej odpowiedzi widzisz wyjaśnienie, a quiz sam dobiera trudność i wraca do Twoich błędów.

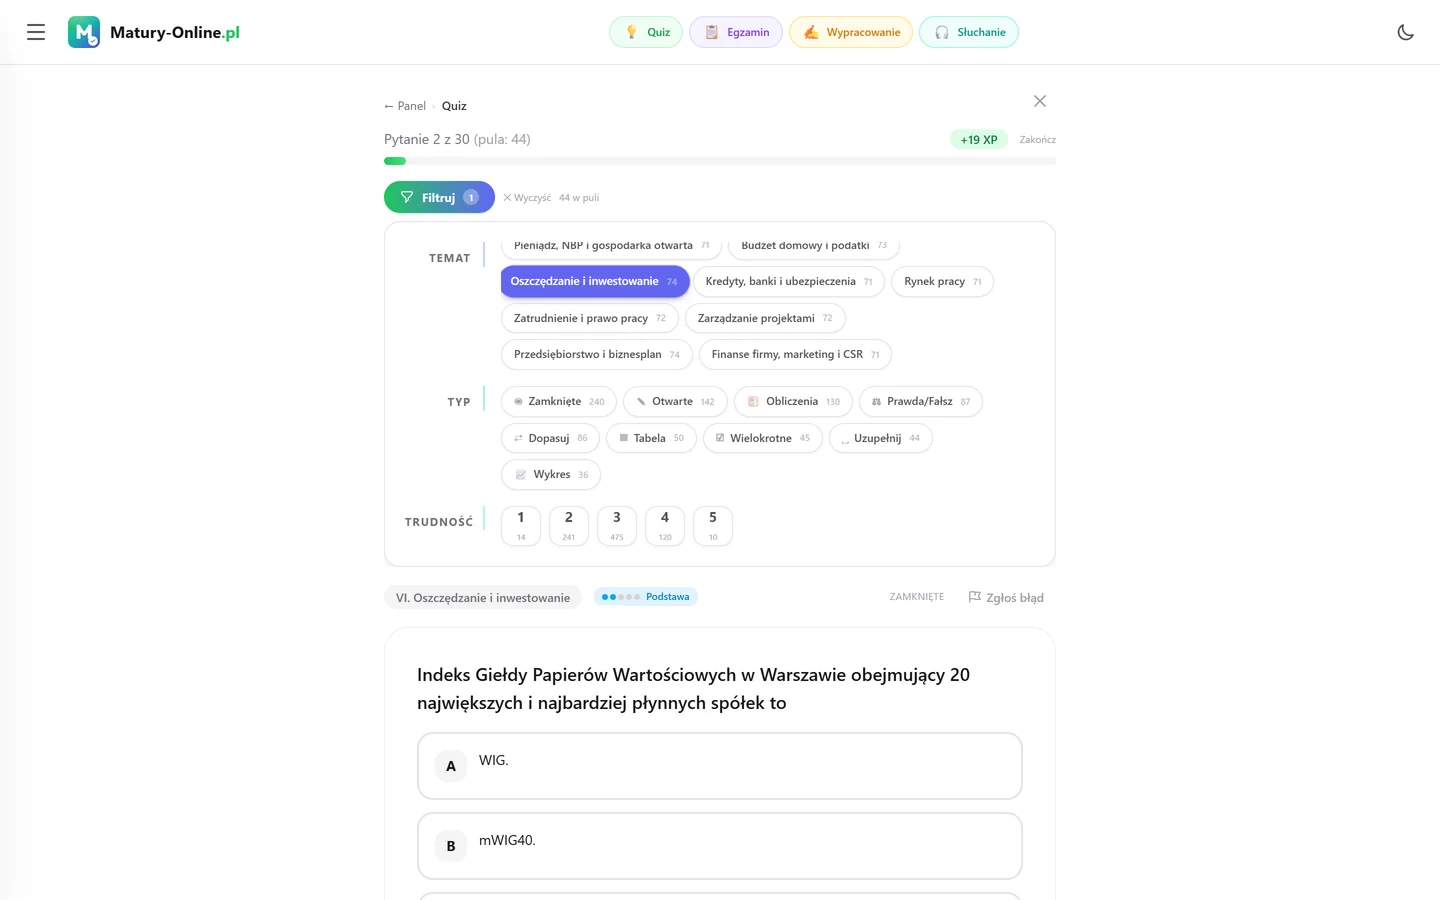
Quiz w Matury Online — panel „Filtruj” z zaznaczonym tematem „Oszczędzanie i inwestowanie”, typy zadań i trudność 1–5, pod spodem pytanie z tego tematu
  • Filtrujesz, co chcesz ćwiczyć

    Wybierasz dział, typ zadania i trudność 1–5. Przy każdej opcji widzisz, ile pytań zostaje w puli.

  • Wyjaśnienie po każdej odpowiedzi

    Od razu wiesz, czy dobrze — i dlaczego. Zadania otwarte ocenia AI według zasad oceniania CKE, z punktacją częściową.

  • Powtórki pytań, na których się mylisz

    Pytanie z błędem wraca po kilku dniach z plakietką „Powtórka”. Powtórki zajmują najwyżej 30% sesji; wyłączasz je jednym przełącznikiem.

  • Trudność dobiera się do Ciebie

    Quiz liczy Twój poziom z ostatnich odpowiedzi i podsuwa pytania, przy których trafiasz ok. 70% — nie za łatwe, nie za trudne.

9 typów zadań — Oszczędzanie i inwestowanie

z 19 typów w całym quizie · liczba pytań · filtr „Typ” w quizie
  • Zamknięte (A–D) 24
  • Obliczenia 17
  • Otwarte 15
  • Dopasuj 8
  • Wielokrotny wybór 5
  • Wykres 5
  • Prawda/Fałsz 4
  • Uzupełnij 3
  • Tabela danych 1

Po odpowiedzi — od razu wyjaśnienie

Zaznaczasz odpowiedź, klikasz „Sprawdź” i widzisz, która była poprawna i dlaczego. Możesz też odsłonić odpowiedź bez rozwiązywania albo pominąć pytanie.

Wypróbuj bez logowania

Kilka pytań z bazy z działu „Oszczędzanie i inwestowanie” — kliknij odpowiedź i sprawdź.

Ćwicz dział „Oszczędzanie i inwestowanie” w Quizie → darmowe konto: 5 pytań dziennie · bez dziennego limitu od 49 zł/mies.

Najbardziej „obliczeniowy” dział finansów osobistych – w Informatorze dotyczą go zadania 9, 16, 17, 19 i 20. Punkt wyjścia to procent składany: kapitał po n latach = K0 · (1 + r)n.

Pan Jan z zadania 19 lokuje 50 000 zł na 3 lata przy 5% z roczną kapitalizacją: K3 = 1,05³ · 50 000 = 57 881,25 zł, odsetki 7 881,25 zł. Częstsza kapitalizacja (półroczna) daje wyższy zysk, bo odsetki wcześniej zaczynają pracować – to rozstrzygnięcie z zadania 19.2.

Procent prosty (odsetki tylko od kapitału początkowego) daje mniej: 3 · 2 500 = 7 500 zł. Trzeba też pamiętać o podatku od zysków kapitałowych 19% (stan na 2026 r., „podatek Belki”), chyba że polecenie każe go pominąć – tak jest w zadaniu 19.1.

Drugi filar to mapa instrumentów według ryzyka, rentowności i płynności. Rynek pieniężny (do roku): lokaty, bony skarbowe; rynek kapitałowy (powyżej roku): obligacje, akcje, fundusze, ETF.

Uwaga na weksel: w podręcznikach bywa zaliczany do rynku pieniężnego, ale zadanie 9 Informatora każe podać cechy świadczące o tym, że jest on wykorzystywany na rynku kapitałowym (m.in. jest papierem wartościowym i formą kredytu handlowego).

Zadanie 16 opisuje inwestora ostrożnego, który „preferuje pewność zachowania kapitału” – pasują lokaty bankowe i obligacje skarbowe, a nie akcje, kryptowaluty czy kontrakty terminowe. Instrumenty alternatywne (złoto, nieruchomości, kryptoaktywa) niosą własne ryzyko i niską płynność.

Do tego GPW: kurs odniesienia, kurs zamknięcia, wolumen; zadanie 20 każe ocenić P/F z tabeli notowań i policzyć stopę zwrotu z uwzględnieniem prowizji 0,5% od zakupu i sprzedaży (wynik ≈ 3,96%). Metody wyboru akcji: analiza fundamentalna (wyniki spółki, wskaźniki) vs techniczna (wykresy, trendy).

Trzeci filar to długi horyzont: IKE, IKZE, PPK (stan na 2026 r.: wpłata podstawowa pracownika 2%, pracodawcy 1,5%, dopłaty państwa – zadanie 17 o kalkulacji PPK) oraz ostrzeżenia: piramidy finansowe, „gwarantowane 20% rocznie”, błędy psychologiczne inwestora (efekt stada, awersja do straty, nadmierna pewność siebie).
Przed maturą

Powtórka z oszczędzania i inwestowania krok po kroku

  1. 1

    Odśwież pojęcia

    Zacznij od: Procent prosty, Procent składany, Kapitalizacja odsetek i 10 kolejnych pozycji.

    Pełna lista
  2. 2

    Sprawdź, co umiesz

    8 umiejętności do odhaczenia, od „Procent prosty i składany” po „Ryzyko, dywersyfikacja, psychologia i oszustwa”.

    Lista umiejętności
  3. 3

    Uważaj na typowe błędy

    5 pułapek, np. „Lokata 5% na 3 lata daje 15% zysku, czyli 7 500 zł od 50 000 zł”. Przy każdej jest poprawna wersja i wyjaśnienie.

    Typowe błędy
  4. 4

Zakres materiału

Umiejętności sprawdzane w tym dziale

Lista zgodna z podstawą programową BiZ (zakres podstawowy i rozszerzony) oraz Informatorem CKE od roku 2026/2027.

  1. 1

    Procent prosty i składany – obliczenia

    Prosty: odsetki = K0 · r · n. Składany: Kn = K0 · (1 + r)n, odsetki = Kn − K0. Przy kapitalizacji m razy w roku: Kn = K0 · (1 + r/m)m·n. Informator: 50 000 · 1,05³ = 57 881,25 zł → odsetki 7 881,25 zł. Kalkulator prosty wystarcza – mnożysz 1,05 trzy razy. W zadaniu 19.1 jest 1 pkt za poprawną metodę i 2 pkt za metodę z poprawnym wynikiem.

  2. 2

    Wpływ częstotliwości kapitalizacji

    Przy tej samej stopie rocznej częstsza kapitalizacja (miesięczna > kwartalna > półroczna > roczna) daje wyższy zysk, bo odsetki wcześniej dopisywane są do kapitału i same procentują. Zadanie 19.2: lokata z półroczną kapitalizacją jest korzystniejsza – rozstrzygnięcie „tak” plus mechanizm.

  3. 3

    Realna stopa procentowa i podatek Belki

    Realna stopa ≈ nominalna − inflacja; przy inflacji wyższej niż oprocentowanie lokata realnie traci. Podatek od zysków kapitałowych 19% (stan na 2026 r.) pomniejsza odsetki (z 7 881,25 zł zostaje około 6 383,81 zł). Czytasz polecenie: „pomiń podatek” albo „uwzględnij podatek 19%”.

  4. 4

    Instrumenty według ryzyka, rentowności, płynności

    Od najbezpieczniejszych: lokaty (BFG do 100 000 EUR), obligacje skarbowe, obligacje korporacyjne, fundusze obligacji, fundusze mieszane, akcje i ETF akcyjne, instrumenty pochodne (kontrakty terminowe), kryptoaktywa. Wyższa oczekiwana stopa zwrotu = wyższe ryzyko. Zadanie 16: inwestor ostrożny → lokaty i obligacje skarbowe.

  5. 5

    Rynek pieniężny vs kapitałowy, instrumenty alternatywne

    Pieniężny – instrumenty do 1 roku: lokaty, bony skarbowe, certyfikaty depozytowe. Kapitałowy – powyżej roku: akcje, obligacje, fundusze, ETF. Alternatywne: złoto, nieruchomości, dzieła sztuki, kryptoaktywa – często niska płynność i wysoka zmienność. Zadanie 9 Informatora dotyczy weksla i każe podać dwie cechy świadczące o tym, że jest on wykorzystywany na rynku kapitałowym; przykładowe cechy z zasad oceniania: papier wartościowy, zabezpieczenie wierzytelności, forma kredytu handlowego, bezwarunkowe zobowiązanie, ekwiwalent środków pieniężnych.

  6. 6

    GPW: notowania, stopa zwrotu z prowizją

    Kurs odniesienia (zamknięcie poprzedniej sesji), kurs zamknięcia, wolumen (liczba sztuk), zmiana %. Stopa zwrotu = (przychód ze sprzedaży − koszt zakupu) / koszt zakupu. Z prowizją 0,5%: koszt = 1,005 · 18 000 = 18 090 zł, przychód = 0,995 · 18 900 = 18 805,50 zł, zysk 715,50 zł, stopa ≈ 3,96%. Umiesz odróżnić największy wolumen od największego wzrostu procentowego.

Pokaż pozostałe 2
  1. 7

    Oszczędzanie na emeryturę: IKE, IKZE, PPK

    Stan na 2026 r. PPK: wpłata podstawowa pracownika 2% (przy niskim wynagrodzeniu można ją obniżyć do 0,5%), pracodawcy 1,5%, wpłata powitalna 250 zł i dopłata roczna 240 zł od państwa; wypłata po 60. roku życia bez podatku Belki (25% jednorazowo, reszta w 120 ratach). IKE – zwolnienie z podatku od zysków po 60. r.ż.; IKZE – odliczenie wpłat od dochodu, 10% ryczałt przy wypłacie. Zadanie 17: w przedstawionej kalkulacji wpłaty pracownika to mniej niż połowa środków w PPK.

  2. 8

    Ryzyko, dywersyfikacja, psychologia i oszustwa

    Dywersyfikacja (różne klasy aktywów, branże, waluty) obniża ryzyko niesystematyczne. Błędy inwestora: efekt stada, awersja do straty, nadmierna pewność siebie, kotwiczenie. Sygnały piramidy finansowej: gwarantowany wysoki zysk, brak realnego produktu, zysk z wpłat nowych uczestników, presja czasu. Umiesz wskazać, gdzie sprawdzić podmiot (lista ostrzeżeń KNF).

Typowe błędy

Pułapki, w które wpadają maturzyści

Typowe błędy metody i interpretacji — i jak ich unikać.

✗ Błąd

Lokata 5% na 3 lata daje 15% zysku, czyli 7 500 zł od 50 000 zł.

✓ Poprawnie

Przy rocznej kapitalizacji odsetki są dopisywane do kapitału i same procentują: 50 000 · 1,05³ = 57 881,25 zł, więc odsetki to 7 881,25 zł (a nie 7 500 zł). Wynik 7 500 zł odpowiada procentowi prostemu.

Dlaczego: Zadanie 19.1 Informatora: zasady oceniania wymagają metody procentu składanego (K3 = 105% · 105% · 105% · 50 000). Sprawdź w treści, czy jest mowa o kapitalizacji – jeśli tak, mnożysz, nie dodajesz.

✗ Błąd

Ponad połowę środków w PPK stanowią wpłaty pracownika.

✓ Poprawnie

Do PPK wpłaca pracownik (podstawowo 2% brutto), pracodawca (1,5%) i państwo (wpłata powitalna 250 zł i dopłata roczna 240 zł; stan na 2026 r.), a do tego dochodzą zyski z inwestowania. W kalkulacji z zadania 17 wpłaty samego pracownika to mniej niż połowa zgromadzonych środków.

Dlaczego: Zadanie 17 Informatora: stwierdzenie 1 – F. Symulacja PPK nie uwzględnia też inflacji (stwierdzenie 3 – F), a wypłata po 60. roku życia w ratach zwalnia z podatku Belki, jednorazowa 100% wypłata już nie (stwierdzenie 2 – P).

✗ Błąd

Największy wolumen obrotu = akcje, które najbardziej zdrożały.

✓ Poprawnie

Wolumen to liczba sprzedanych sztuk, niezależna od zmiany kursu. W tabeli z zadania 20 najwięcej sztuk sprzedano Alfa (113 400), a nie Gamma (23 500); procentowo najbardziej wzrosła Alfa (2,30 → 2,53 = +10%), Gamma straciła (222 → 215).

Dlaczego: Zadanie 20.1 Informatora wymaga trzech osobnych odczytów z jednej tabeli: wolumen, zmiana procentowa, kierunek zmiany (rozwiązanie: FPP). Licz zmianę procentową jako (nowy − stary) / stary, nie w złotych.

✗ Błąd

Stopa zwrotu = (18,90 − 18,00) / 18,00 = 5%, prowizje pomijam.

✓ Poprawnie

Prowizja obciąża obie transakcje: koszt zakupu = 1,005 · 18 000 = 18 090 zł, przychód = 0,995 · 18 900 = 18 805,50 zł, zysk 715,50 zł, stopa zwrotu = 715,50 / 18 090 ≈ 3,96%.

Dlaczego: Zadanie 20.2 Informatora daje 3 pkt za poprawną metodę i wynik ≈ 3,96%, czyli z prowizjami po obu stronach transakcji. Mianownikiem jest koszt zakupu z prowizją.

Pokaż pozostałe 1
✗ Błąd

Kryptowaluty i kontrakty terminowe pasują do inwestora, który „preferuje pewność zachowania kapitału”.

✓ Poprawnie

Inwestor ostrożny wybiera instrumenty o niskim ryzyku: lokaty bankowe (gwarancja BFG) i obligacje skarbowe. Kryptoaktywa, kontrakty terminowe i akcje to instrumenty o wysokiej zmienności – możliwa utrata części lub całości kapitału.

Dlaczego: Zadanie 16 Informatora: odpowiedź C, E. Dopasowanie instrumentu do profilu ryzyka to wymaganie wprost z podstawy (III.5).

Do zapamiętania

Pojęcia, wzory i instytucje do powtórzenia

Procent prosty
Odsetki naliczane wyłącznie od kapitału początkowego: odsetki = K0 · r · n. Kapitał rośnie liniowo.
50 000 zł, 5%, 3 lata → 7 500 zł.
Procent składany
Odsetki dopisywane do kapitału i same procentujące: Kn = K0 · (1 + r)n. Kapitał rośnie wykładniczo, co ma duże znaczenie przy długim okresie oszczędzania.
50 000 zł, 5%, 3 lata → 7 881,25 zł.
Kapitalizacja odsetek
Moment dopisania odsetek do kapitału (roczna, półroczna, kwartalna, miesięczna, dzienna). Im częstsza, tym wyższy zysk przy tej samej stopie nominalnej.
Zadanie 19.2: półroczna korzystniejsza od rocznej.
Realna stopa procentowa
Stopa nominalna skorygowana o inflację (w przybliżeniu: nominalna − inflacja). Pokazuje, czy oszczędności realnie zyskują, czy tracą siłę nabywczą.
Lokata 4% przy inflacji 6% = realna strata ok. 2%.
Podatek od zysków kapitałowych
Ryczałtowy podatek 19% (stan na 2026 r.) od odsetek z lokat, obligacji, dywidend i zysków ze sprzedaży akcji („podatek Belki”). Bank pobiera go automatycznie.
IKE i PPK (po 60. r.ż.) są z niego zwolnione.
Rynek pieniężny vs kapitałowy
Pieniężny – instrumenty krótkoterminowe do 1 roku (lokaty, bony skarbowe). Kapitałowy – średnio- i długoterminowe (akcje, obligacje, fundusze, ETF), z GPW jako rynkiem zorganizowanym.
Zadanie 9 Informatora: cechy weksla świadczące o wykorzystaniu go na rynku kapitałowym (m.in. papier wartościowy).
Obligacja skarbowa
Dłużny papier wartościowy emitowany przez Skarb Państwa – pożyczka dla państwa z gwarancją zwrotu i odsetkami (stałymi, zmiennymi lub indeksowanymi inflacją). Niskie ryzyko.
Obligacje korporacyjne – wyższe odsetki, wyższe ryzyko.
Akcja
Udziałowy papier wartościowy – współwłasność spółki akcyjnej. Daje prawo do dywidendy i głosu na walnym zgromadzeniu; zysk także ze wzrostu kursu. Wysokie ryzyko, wysoka płynność na GPW.
Analiza fundamentalna vs techniczna przy wyborze.
Fundusz inwestycyjny i ETF
Fundusz – zbiorowe inwestowanie zarządzane przez TFI (obligacyjny, mieszany, akcyjny). ETF – fundusz notowany na giełdzie, zwykle odwzorowujący indeks (np. WIG20), z niskimi kosztami.
Gotowa dywersyfikacja dla drobnego inwestora.
Stopa zwrotu
Zysk z inwestycji w relacji do zainwestowanego kapitału: (przychód − koszt) / koszt · 100%. Uwzględnia prowizje i podatek, jeśli polecenie tego wymaga.
Informator: 715,50 / 18 090 ≈ 3,96%.
Dywersyfikacja
Rozłożenie kapitału na różne klasy aktywów, branże, regiony i waluty, aby ograniczyć ryzyko – „nie wkładaj wszystkich jajek do jednego koszyka”.
Zmniejsza ryzyko niesystematyczne, nie rynkowe.
PPK, IKE, IKZE
Trzy formy dobrowolnego oszczędzania na emeryturę (stan na 2026 r.). PPK – wpłaty podstawowe pracownika 2%, pracodawcy 1,5%, dopłaty państwa; IKE – brak podatku Belki po 60. r.ż.; IKZE – wpłaty odliczane od dochodu, ryczałt 10% przy wypłacie.
Zadanie 17: kalkulacja PPK z mojeppk.pl.
Pokaż wszystkie 13 (1 więcej)
Piramida finansowa
Oszustwo, w którym „zyski” wcześniejszych uczestników wypłacane są z wpłat nowych, bez realnej działalności. Upada, gdy brakuje nowych wpłat. Sygnały: gwarantowany wysoki zysk, presja na werbowanie.
Sprawdzaj listę ostrzeżeń publicznych KNF.

Jak się uczyć

Jak skutecznie uczyć się tego działu

  1. 1

    Przećwicz na kalkulatorze prostym schemat: 1,05 × 1,05 × 1,05 × 50 000. Zapisuj po kolei K1, K2, K3 – Informator pokazuje trzy równoważne sposoby rozwiązania (kolejne lata, wzór, odsetki cząstkowe); każdy opiera się na procencie składanym.

  2. 2

    Naucz się jednego zdania-uzasadnienia o kapitalizacji: „im częstsza kapitalizacja, tym większy zysk, bo odsetki wcześniej powiększają kapitał i same procentują”. Tak brzmi przykładowe uzasadnienie w zadaniu 19.2 Informatora.

  3. 3

    Zrób drabinę ryzyka od lokaty do kryptoaktywów i do każdego szczebla dopisz płynność i horyzont. Ułatwia to zadania o profilu inwestora, takie jak zadanie 16 Informatora.

  4. 4

    Stopę zwrotu z akcji licz zawsze w trzech krokach: koszt zakupu z prowizją, przychód ze sprzedaży po prowizji, zysk / koszt. Zapisuj każdy krok – zasady oceniania zadania 20.2 przyznają punkty za kolejne etapy.

  5. 5

    Z tabeli notowań GPW odczytuj trzy rzeczy osobno: wolumen (sztuki), zmianę procentową ((zamknięcie − odniesienie) / odniesienie), kierunek zmiany. Nie mieszaj „najwięcej sprzedano” z „najbardziej zdrożało”.

  6. 6

    Poznaj zasady PPK według stanu na 2026 r. (2% / 1,5% / 250 zł + 240 zł) i regułę wypłaty po 60. r.ż. (25% jednorazowo, 75% w co najmniej 120 ratach bez podatku) – zadanie 17 Informatora pyta o podatek przy jednorazowej wypłacie.

  7. 7

    Przy pytaniu o piramidę finansową lub błędy inwestora podawaj konkretny sygnał (gwarancja zysku, zysk z wpłat nowych osób, brak nadzoru KNF), a nie ogólnik „to podejrzane”.

Typy zadań

Typy zadań w tym dziale

Każdy typ wymaga innej strategii. W Informatorze CKE obliczenia są punktowane za metodę i wynik, a odpowiedź opisowa musi być zgodna z przepisami prawa i z etyką biznesu.

FAQ

FAQ — Oszczędzanie i inwestowanie

Jak obliczyć odsetki z lokaty z kapitalizacją roczną?
Kapitał końcowy = kapitał początkowy × (1 + oprocentowanie)liczba lat; odsetki = kapitał końcowy − początkowy. Dla 50 000 zł, 5% i 3 lat: 50 000 × 1,05³ = 57 881,25 zł, odsetki 7 881,25 zł. Na kalkulatorze prostym mnożysz 1,05 trzy razy. Jeśli polecenie każe uwzględnić podatek Belki, odejmij 19% odsetek.
Czy lokata z kapitalizacją miesięczną jest zawsze lepsza od rocznej?
Przy tej samej stopie nominalnej – tak, bo odsetki wcześniej trafiają do kapitału i same procentują. Różnica przy 5% i 3 latach jest niewielka: przy kapitalizacji półrocznej 50 000 · 1,025⁶ ≈ 57 984,67 zł wobec 57 881,25 zł przy rocznej, czyli około 103 zł więcej. Rozstrzygnięcie w zadaniu 19.2 Informatora brzmi „tak” i wymaga uzasadnienia.
Które instrumenty są bezpieczne, a które ryzykowne?
Najbezpieczniejsze: lokaty (gwarancja BFG do 100 000 EUR) i obligacje skarbowe. Umiarkowane: fundusze obligacyjne i mieszane. Ryzykowne: akcje, ETF akcyjne, obligacje korporacyjne. Bardzo ryzykowne: kontrakty terminowe, opcje, kryptoaktywa. Wyższa oczekiwana stopa zwrotu zawsze idzie w parze z wyższym ryzykiem – „bezpieczne 20% rocznie” nie istnieje.
Jak policzyć stopę zwrotu z akcji, gdy jest prowizja?
Koszt zakupu = liczba akcji × cena kupna × (1 + prowizja); przychód = liczba × cena sprzedaży × (1 − prowizja); stopa zwrotu = (przychód − koszt) / koszt. Dla 1 000 akcji po 18 zł sprzedanych po 18,90 zł z prowizją 0,5%: koszt 18 090 zł, przychód 18 805,50 zł, stopa ≈ 3,96%. Bez prowizji wyszłoby 5% – i byłby to błąd metody.
Czym różnią się IKE, IKZE i PPK?
PPK jest zakładowe – wpłacają pracownik, pracodawca i państwo, a po 60. roku życia wypłata w 120 ratach jest bez podatku. IKE zakładasz sam: brak podatku Belki po 60. r.ż. IKZE: wpłaty odliczasz od dochodu w PIT (korzyść od razu), a przy wypłacie płacisz 10% ryczałtu. IKE i IKZE mają roczne limity wpłat; wszystkie trzy premiują długi horyzont. Stan na 2026 r.
Po czym poznać piramidę finansową?
Gwarantowane, nierealistycznie wysokie zyski; brak zrozumiałego produktu lub działalności; wynagrodzenie za werbowanie nowych uczestników; presja na szybką decyzję; brak nadzoru KNF lub obecność na jej liście ostrzeżeń. Zyski wypłacane są z wpłat nowych osób, więc schemat upada, gdy zabraknie napływu kapitału.
Jak zrobić powtórkę z oszczędzania i inwestowania przed maturą?
Sprawdza się taka kolejność. 1) Przećwicz na kalkulatorze prostym schemat: 1,05 × 1,05 × 1,05 × 50 000. 2) Naucz się jednego zdania-uzasadnienia o kapitalizacji: „im częstsza kapitalizacja, tym większy zysk, bo odsetki wcześniej powiększają kapitał i same procentują”. 3) Zrób drabinę ryzyka od lokaty do kryptoaktywów i do każdego szczebla dopisz płynność i horyzont. Na koniec sprawdź się w quizie z oszczędzania i inwestowania, a potem w pełnym sprawdzianie.

Powiązane działy

Naturalne kontynuacje tematu

← Wszystkie działy

Zacznij rozwiązywać zadania: Oszczędzanie i inwestowanie

Pełen dostęp do zadań z tego działu (PR), obliczeń z kalkulatorem prostym ocenianych za metodę i wynik (jak w zasadach oceniania zadań z Informatora CKE) oraz odpowiedzi otwartych sprawdzanych przez AI pod kątem prawa i etyki biznesu.

Pełny dostęp od 49 zł/mies. · jednorazowo 59 zł na 30 dni (BLIK / Przelewy24 / Google Pay / Apple Pay / Revolut / Karta) · subskrypcję anulujesz w 1 kliknięciu