Oferty bankowe, kredyt a pożyczka, oprocentowanie i RRSO, raty równe i malejące, zdolność kredytowa, BIK, bezpieczeństwo bankowości elektronicznej, ubezpieczenia społeczne i gospodarcze (OC, AC, NNW, na życie), KNF, BFG, Rzecznik Finansowy, UOKiK.
Konto zakładasz w minutę · pełny dostęp od 49 zł/mies.
Sprawdzian z kredytów, banków i ubezpieczeń z odpowiedziami →

Quiz · Kredyty, banki i ubezpieczenia
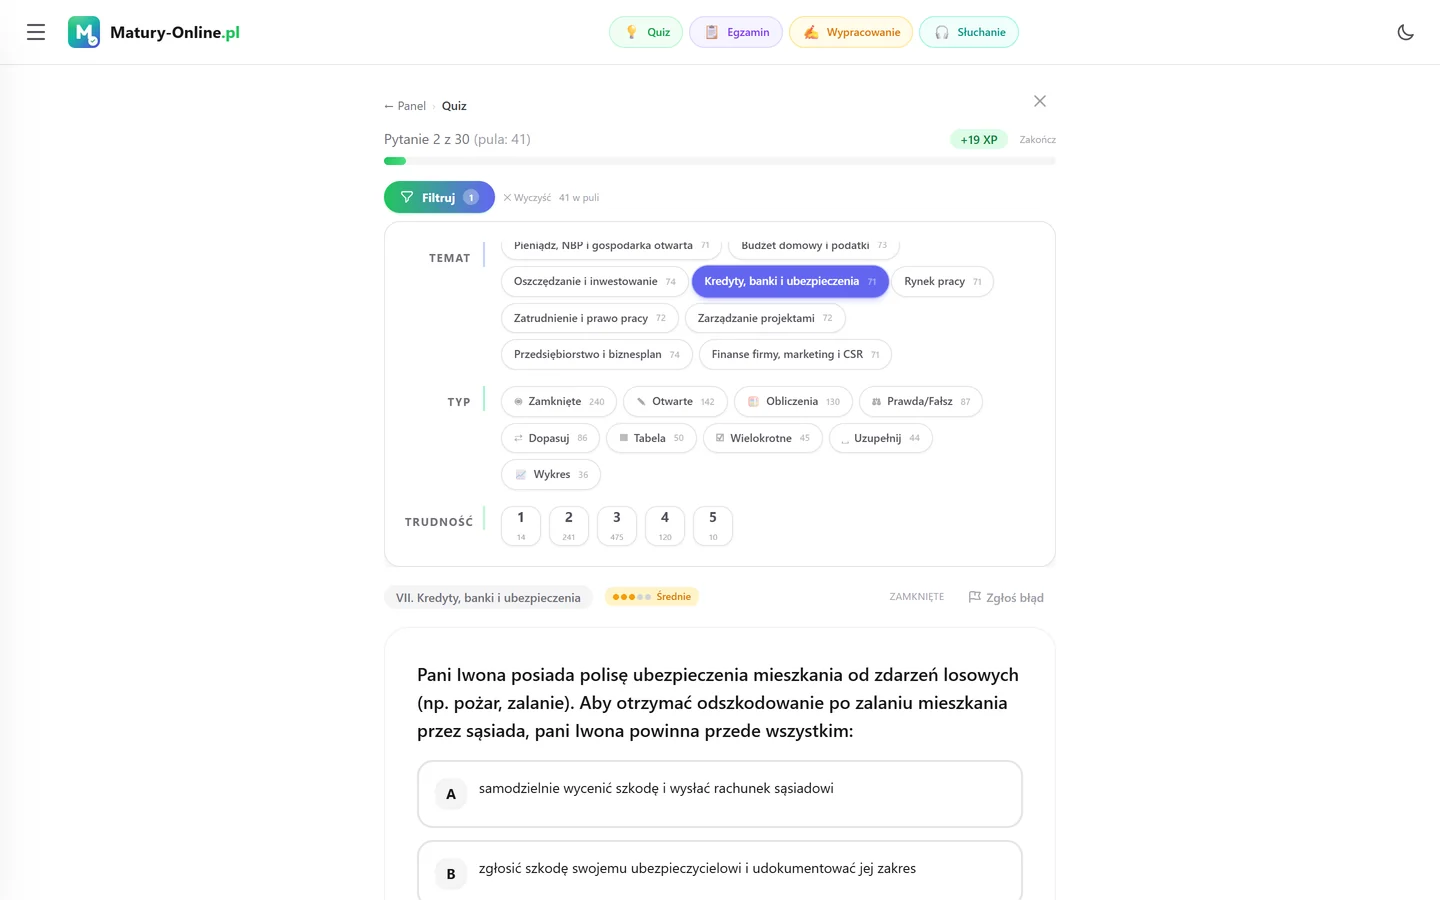
79 pytań z tego działu w jednym miejscu. Wybierasz je filtrem, po każdej odpowiedzi widzisz wyjaśnienie, a quiz sam dobiera trudność i wraca do Twoich błędów.

Wybierasz dział, typ zadania i trudność 1–5. Przy każdej opcji widzisz, ile pytań zostaje w puli.
Od razu wiesz, czy dobrze — i dlaczego. Zadania otwarte ocenia AI według zasad oceniania CKE, z punktacją częściową.
Pytanie z błędem wraca po kilku dniach z plakietką „Powtórka”. Powtórki zajmują najwyżej 30% sesji; wyłączasz je jednym przełącznikiem.
Quiz liczy Twój poziom z ostatnich odpowiedzi i podsuwa pytania, przy których trafiasz ok. 70% — nie za łatwe, nie za trudne.
Zaznaczasz odpowiedź, klikasz „Sprawdź” i widzisz, która była poprawna i dlaczego. Możesz też odsłonić odpowiedź bez rozwiązywania albo pominąć pytanie.
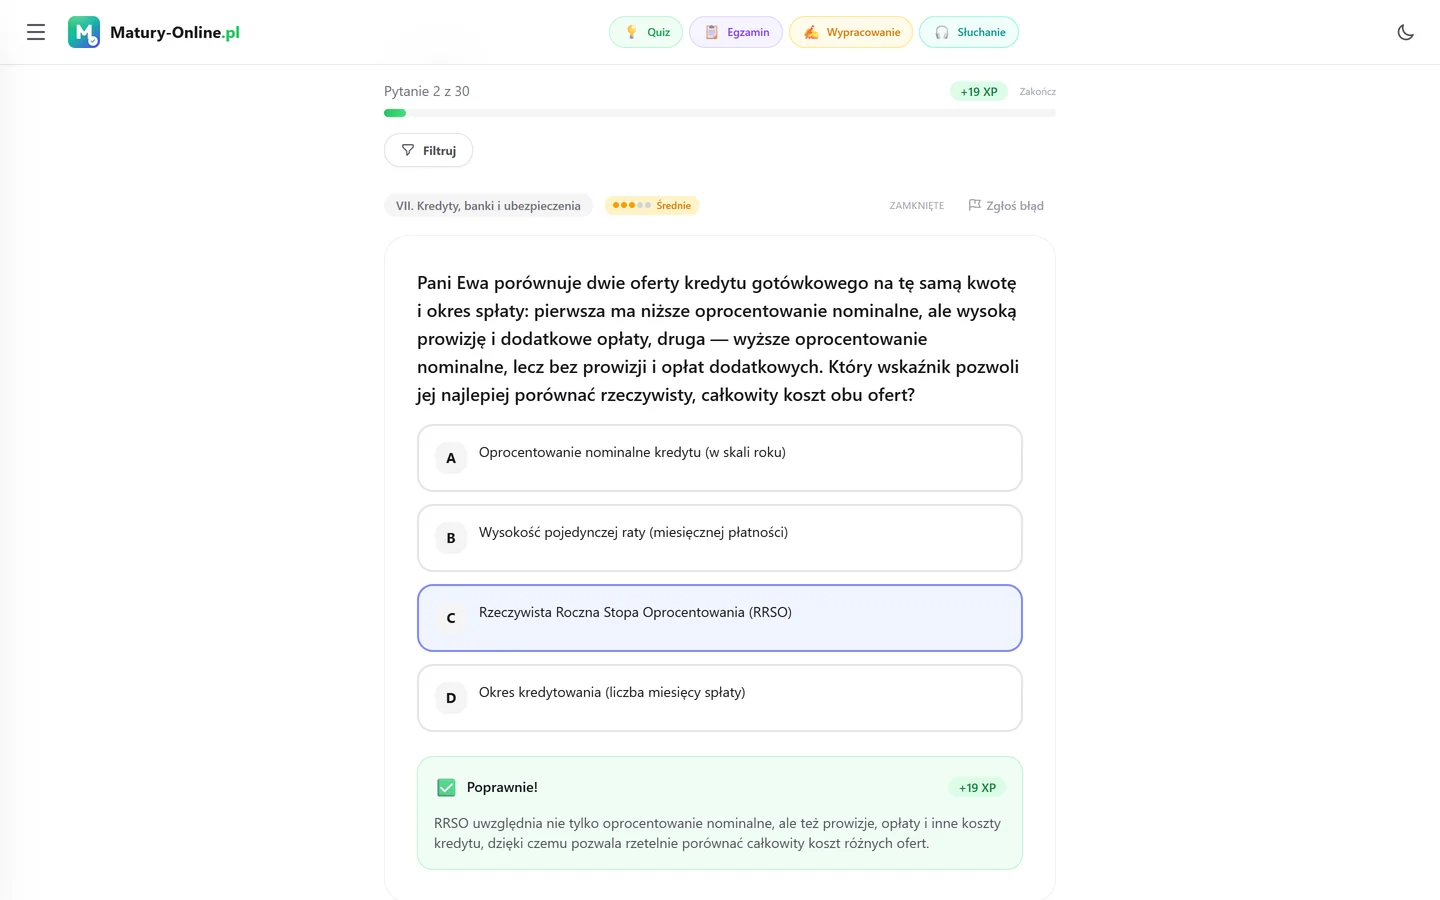
Kilka pytań z bazy z działu „Kredyty, banki i ubezpieczenia” — kliknij odpowiedź i sprawdź.
Dział sprawdza, czy potrafisz być świadomym klientem rynku finansowego. Bank komercyjny przyjmuje depozyty i udziela kredytów, zarabiając na różnicy oprocentowania (marży odsetkowej) i prowizjach.
Kredyt udziela wyłącznie bank na cel określony w umowie, na podstawie Prawa bankowego; pożyczkę może udzielić każdy (także firma pożyczkowa czy osoba prywatna) na dowolny cel, według Kodeksu cywilnego.
Koszt kredytu to nie tylko oprocentowanie nominalne – RRSO (rzeczywista roczna stopa oprocentowania) uwzględnia prowizje, ubezpieczenia i koszty dodatkowe, dlatego lepiej nadaje się do porównywania ofert; przy krótkich pożyczkach RRSO bywa wielokrotnie wyższe od oprocentowania nominalnego.
Raty równe (annuitetowe) są stałe, ale łączny koszt odsetek jest wyższy; raty malejące zaczynają się od wyższej kwoty, ale sumarycznie są tańsze. Zdolność kredytowa zależy od dochodu, wydatków, liczby osób na utrzymaniu i historii w BIK; podwyżka stóp NBP ją obniża (zadanie 5.1 Informatora).
Drugi filar to ubezpieczenia.
Społeczne (obowiązkowe, ZUS: emerytalne, rentowe, chorobowe, wypadkowe) i zdrowotne (NFZ) omawia dział o budżecie domowym; tu liczą się ubezpieczenia gospodarcze – majątkowe (OC posiadaczy pojazdów – obowiązkowe i przypisane do pojazdu; AC – dobrowolne, chroni własne auto; OC w życiu prywatnym – np. szkody wyrządzone przez psa; mieszkania) i osobowe (NNW, na życie, turystyczne z kosztami leczenia).
Zadanie 21 Informatora każe dopasować ubezpieczenie do zdarzenia: własne auto uszkodzone przez kierowcę = AC, wypadek córki = NNW, pogryzienie przez psa = OC właściciela mieszkania; a córka jeżdżąca autem ojca nie musi zawierać własnego OC, bo polisa jest przypisana do pojazdu.
Trzeci filar to instytucje ochrony: KNF (nadzór nad bankami, ubezpieczycielami, giełdą), BFG (gwarancja depozytów do 100 000 EUR), Rzecznik Finansowy (spory klient–instytucja), UOKiK i rzecznik konsumentów (zadanie 15), plus bezpieczeństwo bankowości elektronicznej: phishing, uwierzytelnianie dwuskładnikowe, limity, nigdy nie podawaj kodu BLIK ani hasła.
Przed maturą
7 umiejętności do odhaczenia, od „Kredyt a pożyczka” po „Bezpieczeństwo bankowości elektronicznej i etyka”.
Lista umiejętności5 pułapek, np. „Oferta z niższym oprocentowaniem nominalnym jest zawsze tańsza”. Przy każdej jest poprawna wersja i wyjaśnienie.
Typowe błędyNajpierw krótki quiz, potem pełny sprawdzian z całego zakresu.
Zakres materiału
Lista zgodna z podstawą programową BiZ (zakres podstawowy i rozszerzony) oraz Informatorem CKE od roku 2026/2027.
Kredyt: tylko bank, cel określony w umowie, Prawo bankowe, zawsze odpłatny, umowa pisemna. Pożyczka: dowolny podmiot (bank, firma pożyczkowa, osoba), cel dowolny, Kodeks cywilny, może być nieodpłatna. Kredyt konsumencki do 255 550 zł objęty jest ustawą o kredycie konsumenckim z 12 maja 2011 r. (14 dni na odstąpienie, obowiązek podania RRSO; stan na październik 2026 r. – trwają prace nad nową ustawą).
Oprocentowanie nominalne to tylko odsetki. RRSO obejmuje odsetki, prowizję, ubezpieczenie, opłaty przygotowawcze – w skali roku. Porównujesz oferty po RRSO i całkowitej kwocie do zapłaty. Umiesz policzyć całkowity koszt: kwota do spłaty − kwota kredytu, oraz wyjaśnić, dlaczego przy krótkiej pożyczce RRSO jest dużo wyższe od oprocentowania nominalnego (koszty przeliczane są na skalę roku).
Równe (annuitetowe): stała rata, na początku głównie odsetki, łączny koszt wyższy. Malejące: stała część kapitałowa (kwota / liczba rat) + odsetki od malejącego salda; pierwsza rata wyższa, suma odsetek niższa. Umiesz policzyć pierwszą ratę malejącą: np. 12 000 zł na 12 miesięcy przy 12% rocznie → kapitał 1 000 zł + odsetki 1% · 12 000 = 120 zł → 1 120 zł.
Bank ocenia dochód netto, stałe wydatki, inne zobowiązania (także limity kart), liczbę osób na utrzymaniu, formę zatrudnienia i historię w Biurze Informacji Kredytowej. Podwyżka stóp obniża zdolność (wyższa rata tej samej kwoty). Terminowe spłaty budują pozytywną historię; po opóźnieniu w spłacie przekraczającym 60 dni dane o kredycie mogą być przetwarzane bez zgody klienta jeszcze przez 5 lat od wygaśnięcia zobowiązania (art. 105a Prawa bankowego).
Majątkowe: OC posiadaczy pojazdów (obowiązkowe, przypisane do pojazdu, pokrywa szkody wyrządzone innym), AC (dobrowolne, własne auto), OC w życiu prywatnym / właściciela mieszkania (szkody wyrządzone osobom trzecim, np. przez psa), mieszkania od ognia i zdarzeń losowych. Osobowe: NNW, na życie, zdrowotne, turystyczne. Zadanie 21: stłuczka z własnej winy → AC (własne auto) i OC (auto poszkodowanego); wypadek córki → NNW; pogryzienie → OC mieszkania.
KNF – nadzór nad bankami, ubezpieczycielami, GPW, lista ostrzeżeń publicznych. BFG – gwarancja depozytów do równowartości 100 000 EUR na osobę w banku. Rzecznik Finansowy – reklamacje i spory z bankiem lub ubezpieczycielem. UOKiK i powiatowy/miejski rzecznik konsumentów – prawa konsumenta, klauzule abuzywne. Umiesz wskazać, do kogo zwrócić się w opisanej sytuacji.
Phishing (fałszywe strony i SMS-y), vishing (telefon od „konsultanta”), oszustwo „na BLIK”. Zasady: uwierzytelnianie dwuskładnikowe, limity transakcji, sprawdzanie adresu strony, nigdy nie podawać hasła ani kodu, zastrzeganie karty. Etyka na rynku finansowym: missellling (sprzedaż produktów nieadekwatnych do potrzeb), ukryte koszty, klauzule niedozwolone.
Typowe błędy
Typowe błędy metody i interpretacji — i jak ich unikać.
Oferta z niższym oprocentowaniem nominalnym jest zawsze tańsza.
Porównuje się RRSO i całkowitą kwotę do zapłaty. Kredyt „0%” z prowizją 10% i obowiązkowym ubezpieczeniem może mieć RRSO wyższe niż kredyt na 9% bez prowizji. RRSO uwzględnia wszystkie koszty w skali roku.
Dlaczego: Ustawa o kredycie konsumenckim nakazuje podawać RRSO, żeby oferty dało się porównać. Gdy masz wybrać tańszą ofertę z tabeli, patrz na RRSO i sumę spłat, nie na reklamowane oprocentowanie.
Raty równe są tańsze, bo są niższe od pierwszej raty malejącej.
Rata równa jest niższa na początku, ale łączna suma odsetek jest wyższa niż przy ratach malejących, bo kapitał spłaca się wolniej. Raty malejące: pierwsza wyższa, ostatnia najniższa, całkowity koszt niższy.
Dlaczego: Na pytanie, która forma rat jest korzystniejsza finansowo, odpowiedź brzmi: malejące – mniejsza suma odsetek; równe dają za to przewidywalność budżetu. W zadaniach typu „rozstrzygnij i uzasadnij” z Informatora (np. 19.2, 21.2) punkt jest za rozstrzygnięcie wraz z uzasadnieniem.
Córka jeżdżąca samochodem ojca musi wykupić własne OC.
OC posiadaczy pojazdów mechanicznych jest przypisane do pojazdu, nie do kierowcy. Obowiązek zawarcia spoczywa na posiadaczu (ojcu); córka używająca auta za jego zgodą jest objęta tą polisą.
Dlaczego: Zadanie 21.2 Informatora: rozstrzygnięcie „nie” z uzasadnieniem „OC jest przypisane do pojazdu / posiadaczem jest ojciec”. Odwrotnie działa NNW – chroni konkretną osobę.
AC pokryje szkodę w aucie, które pan Kowalski uszkodził innemu kierowcy.
Szkodę wyrządzoną innemu kierowcy pokrywa OC sprawcy (obowiązkowe). AC (autocasco, dobrowolne) pokrywa szkodę we własnym pojeździe sprawcy. Zadanie 21.1: „uszkodzenie pojazdu pana Kowalskiego” → AC.
Dlaczego: Zasada: OC = odpowiedzialność cywilna wobec osób trzecich; AC = własne mienie. To samo z OC właściciela mieszkania (pies gryzie pracownika spółdzielni → OC) vs ubezpieczenie mieszkania (zalanie własnego mieszkania).
Lokata w banku jest gwarantowana przez państwo w całości.
Bankowy Fundusz Gwarancyjny gwarantuje depozyty do równowartości 100 000 EUR na jednego deponenta w jednym banku (także w skok-ach). Nadwyżka ponad limit nie jest chroniona; nie są też chronione środki w firmach pożyczkowych i „parabankach”.
Dlaczego: Rozróżniaj instytucje: BFG (gwarancja depozytów), KNF (nadzór), Rzecznik Finansowy (spory), UOKiK (konsumenci). Każda ma inną rolę – nie łącz ich w jedno.
Do zapamiętania
Jak się uczyć
Zrób tabelę kredyt vs pożyczka (kto udziela, cel, podstawa prawna, odpłatność, forma) – to gotowy materiał na dopasowanie i P/F.
Przy porównywaniu ofert z tabeli zawsze licz całkowitą kwotę do zapłaty i patrz na RRSO; zapisz w uzasadnieniu liczbę (np. „oferta B: 12 480 zł do spłaty wobec 12 900 zł w A”).
Naucz się liczyć pierwszą ratę malejącą i ratę odsetkową miesięczną (oprocentowanie roczne / 12). W naszych zadaniach liczby są dobrane tak, żeby wystarczył kalkulator prosty.
Do każdego typu ubezpieczenia dopisz jedno zdarzenie z życia (OC – stłuczka z mojej winy; AC – moje auto; NNW – złamana ręka; OC prywatne – pies; turystyczne – szpital za granicą). Zadanie 21 to dokładnie takie dopasowanie.
Zapamiętaj zdanie: „OC jest przypisane do pojazdu, nie do kierowcy” – to przykładowe uzasadnienie w zadaniu 21.2 Informatora.
Instytucje ucz się parami problem → adresat: upadłość banku → BFG; spór o odszkodowanie → Rzecznik Finansowy; podejrzana firma inwestycyjna → lista ostrzeżeń KNF; niedozwolona klauzula → UOKiK / rzecznik konsumentów.
Typy zadań
Każdy typ wymaga innej strategii. W Informatorze CKE obliczenia są punktowane za metodę i wynik, a odpowiedź opisowa musi być zgodna z przepisami prawa i z etyką biznesu.
FAQ
Naturalne kontynuacje tematu
Pełen dostęp do zadań z tego działu (PR), obliczeń z kalkulatorem prostym ocenianych za metodę i wynik (jak w zasadach oceniania zadań z Informatora CKE) oraz odpowiedzi otwartych sprawdzanych przez AI pod kątem prawa i etyki biznesu.
Pełny dostęp od 49 zł/mies. · jednorazowo 59 zł na 30 dni (BLIK / Przelewy24 / Google Pay / Apple Pay / Revolut / Karta) · subskrypcję anulujesz w 1 kliknięciu
Wybierz, które kategorie plików cookies akceptujesz. Zgodę możesz zmienić w dowolnym momencie.
Sesja, bezpieczeństwo, podstawowa funkcjonalność (logowanie, koszyk subskrypcji, zabezpieczenia reCAPTCHA). Bez nich serwis nie działa.
Google Analytics 4 — anonimowe statystyki użycia serwisu. Pomaga nam poprawiać aplikację na podstawie tego, które funkcje są faktycznie używane.
Google Ads — remarketing i pomiar skuteczności reklam. Dzięki temu możemy pokazywać Ci trafniejsze reklamy i finansować rozwój darmowej wersji.
Zapamiętywanie preferencji (motyw ciemny/jasny, wybrane przedmioty, ustawienia sesji).
Dopasowywanie treści do Twoich zainteresowań (rekomendacje pytań, spersonalizowane przypomnienia o nauce).