Quiz adaptacyjny Finanse osobiste i rynek finansowy PR

Test maturalny:  Oszczędzanie i inwestowanie

Test maturalny z oszczędzania i inwestowania – quiz online pokrywa procent prosty i składany, lokaty, obligacje skarbowe, akcje i GPW, fundusze i ETF, rynek pieniężny vs kapitałowy, instrumenty alternatywne, trójkąt rentowność–ryzyko–płynność, dywersyfikację, IKE/IKZE/PPK oraz piramidy finansowe – z obliczeniami i wyjaśnieniem po każdej odpowiedzi.

Konto zakładasz w minutę · pełny dostęp do wszystkich przedmiotów od 49 zł/mies.

Sprawdzian z oszczędzania i inwestowania w wersji szkolnej →

Pytania w bazie
84
pytania w bazie
Typy pytań w temacie
9
typów pytań
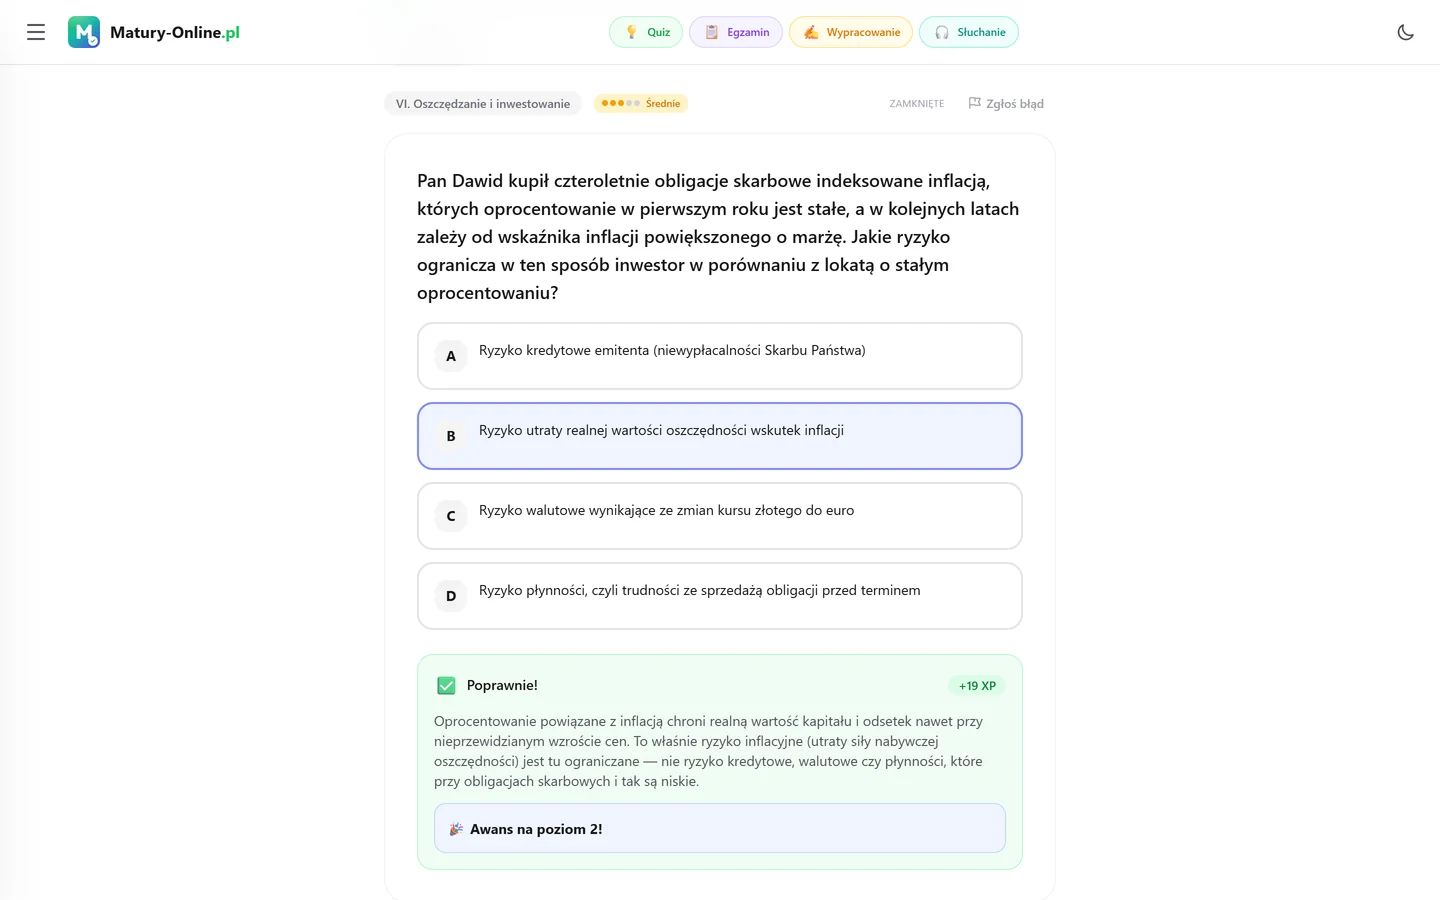
Quiz z oszczędzania i inwestowania w Matury Online — pytanie z tematu „Oszczędzanie i inwestowanie” po sprawdzeniu odpowiedzi, z wynikiem i wyjaśnieniem

O temacie

Oszczędzanie i inwestowanie — najważniejsze fakty

Test online z oszczędzania i inwestowania to quiz maturalny z biznesu i zarządzania oparty na pięciu zadaniach Informatora CKE:

  • Zadanie 19: lokata pana Jana 50 000 zł na 3 lata, 5% z roczną kapitalizacją → 57 881,25 zł, odsetki 7 881,25 zł; częstsza kapitalizacja = większy zysk
  • Zadanie 20: notowania trzech spółek na GPW: wolumen, zmiana kursu w procentach, stopa zwrotu z prowizją 0,5% → 3,96%
  • Zadanie 16: inwestor konserwatywny → lokaty i obligacje skarbowe
  • Zadanie 17: kalkulator PPK: wpłaty pracownika, pracodawcy i państwa, podatek Belki przy jednorazowej wypłacie, brak uwzględnienia inflacji) i zadanie 9 (cechy weksla świadczące o wykorzystaniu go na rynku kapitałowym

Test losuje pytania w typach „Zamknięte (A–D)”, „Prawda/Fałsz”, „Wielokrotny wybór”, „Dopasuj”, „Obliczenia”, „Tabela danych” i „Otwarte”, a po każdej odpowiedzi widzisz wyjaśnienie.

Stawki i zasady (podatek Belki, PPK, BFG) podajemy według stanu na 2026 r. Test pokrywa: procent prosty i składany, realną stopę zwrotu i podatek Belki 19%, lokaty i konta oszczędnościowe (gwarancje BFG), obligacje skarbowe detaliczne (stałe, zmienne, indeksowane inflacją), akcje (GPW, indeksy WIG20/mWIG40/sWIG80, dywidenda, prowizja maklerska), obligacje korporacyjne, fundusze inwestycyjne i ETF, rynek pieniężny (do 1 roku) vs kapitałowy (powyżej roku), instrumenty alternatywne (złoto, nieruchomości, kryptoaktywa) i ich ryzyko, trójkąt rentowność–ryzyko–płynność, dywersyfikację, analizę fundamentalną vs techniczną, błędy psychologiczne inwestora, III filar emerytalny (IKE, IKZE, PPK) oraz piramidy finansowe i ostrzeżenia KNF.

Pytania z bazy dla tego tematu

💰 Wypróbuj pytania z tematu „Oszczędzanie i inwestowanie”

Prawdziwe pytania z bazy — kliknij odpowiedź i sprawdź. Po jednym z każdego dostępnego typu (do 6 zakładek). Tak samo wyglądają pytania w Quizie w aplikacji, gdzie odpowiedzi otwarte ocenia AI.

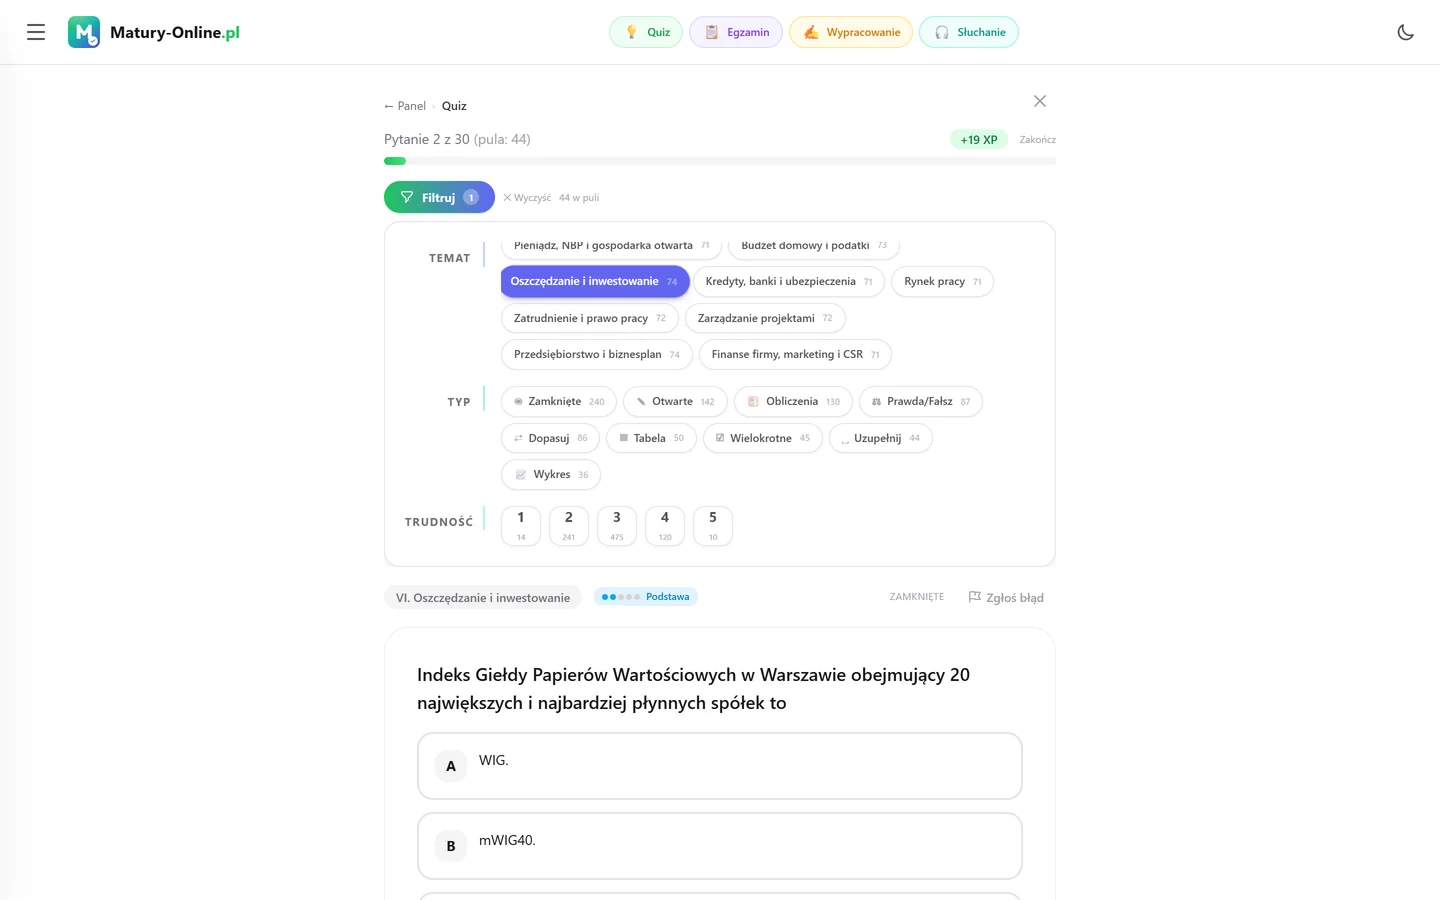
Quiz w Matury Online — panel „Filtruj” z zaznaczonym tematem „Oszczędzanie i inwestowanie” i pytaniem z tego tematu

Jak działa quiz

Quiz z oszczędzania i inwestowania — krok po kroku

  • 1Filtr tematu. W kreatorze sesji wybierasz „Oszczędzanie i inwestowanie”, poziom (podstawa / rozszerzenie) i liczbę pytań — losują się tylko pytania z tego tematu. W trakcie sesji panel „Filtruj” zawęża jeszcze typ zadania i trudność 1–5.
  • 2Wyjaśnienie po każdej odpowiedzi. Klikasz „Sprawdź odpowiedź” i od razu widzisz, czy dobrze, oraz dlaczego. Odpowiedzi otwarte ocenia AI według kryteriów CKE.
  • 3Trudność i powtórki. Quiz dobiera pytania do Twojego poziomu (celuje w ok. 70% trafień), a te, z którymi miałeś kłopot, wracają jako powtórki — po dniu, po tygodniu, potem coraz rzadziej.
  • Zamknięte (A–D)24
  • Obliczenia17
  • Otwarte15
  • Dopasuj8
  • Wielokrotny wybór5
  • Wykres5
  • Prawda/Fałsz4
  • Uzupełnij3
  • Tabela danych1
Rozpocznij quiz

W tym quizie

Typy pytań w teście z oszczędzania i inwestowania

Quiz losuje spośród 84 pytania w bazie. Każdy typ pokazujemy tak, jak wygląda w Quizie.

Rozkład typów pytań w banku

82 pytań · 9 typów
◉ 29%
🧮 21%
✎ 18%
⇄ 10%
Zamknięte (A–D)24 (29%)
Obliczenia17 (21%)
Otwarte15 (18%)
Dopasuj8 (10%)
Wielokrotny wybór5 (6%)
Wykres5 (6%)
Prawda/Fałsz4 (5%)
Uzupełnij3 (4%)
Tabela danych1 (1%)

Najważniejsze typy w tym temacie

top 4 z 9 · tak jak w Quizie
matury-online.pl/dashboard

Małżonkowie mają w jednym banku wspólny rachunek oszczędnościowy. Przyjmij, że gwarancje Bankowego Funduszu Gwarancyjnego obejmują w 100% wkłady do równowartości 100 tys. euro na osobę w banku. Do jakiej kwoty gwarantowane są środki na ich wspólnym rachunku?

Ado równowartości 200 tys. euro
Bdo równowartości 100 tys. euro
Cdo równowartości 50 tys. euro
Dbez ograniczenia kwotowego
◉Typ 01

Zamknięte (A–D)

Wybierz jedną z 4 odpowiedzi A/B/C/D.

📚Wszystkie przedmioty
24 pytań · 29% banku
matury-online.pl/dashboard

Oblicz przyspieszenie ciała:

II zasada dynamiki: F = m · a

Dane: m = 4 kg, F = 12 N

a = F / m = 12 / 4
a =3 m/s²✓
🧮Typ 02

Obliczenia

Wzór + wynik liczbowy. AI sprawdza obliczenia krok po kroku.

📚Matma, chemia, fizyka, BiZ
17 pytań · 21% banku
matury-online.pl/dashboard🤖 AI

Wyjaśnij różnicę między analizą fundamentalną a analizą techniczną jako metodami wyboru akcji do inwestycji. Do każdej metody podaj jeden przykład informacji, na której się opiera.

2/2
🤖 Ocena AI · 30 s · CKE-style
„Pełne wskazanie wymaganych elementów odpowiedzi.”
+20 XP
✎Typ 03AI ocenia

Otwarte

Odpowiedz pełnym zdaniem. AI ocenia w 30 s z komentarzem CKE.

📚Wszystkie przedmioty
15 pytań · 18% banku
matury-online.pl/dashboard

Dopasuj rodzaj obligacji ze względu na cenę sprzedaży do relacji między stopą zwrotu w terminie do wykupu a stopą kuponu.

Obligacja sprzedawana po cenie nominalnej→
Obligacja z dyskontem→
Obligacja z premią→
Stopa zwrotu jest większa niż stopa kuponuStopa zwrotu jest mniejsza niż stopa kuponuStopa zwrotu jest równa stopie kuponu
⇄Typ 04

Dopasuj

Połącz elementy w pary: termin → definicja, autor → dzieło, wzór → nazwa.

📚Wszystkie przedmioty
8 pytań · 10% banku
Pozostałe typy w tym banku (5)
☑Wielokrotny wybór· 5📈Wykres· 5⚖Prawda/Fałsz· 4⎵Uzupełnij· 3▦Tabela danych· 1

Zakres testu

„Oszczędzanie i inwestowanie” – co sprawdza test?

7 kluczowych umiejętności – każdą przećwiczysz na pytaniach w Quizie.

1

Procent prosty vs składany – lokata pana Jana (zadanie 19)

„Obliczenia” (zadanie 19.1 Informatora, 0–2 pkt). Procent prosty: odsetki liczone zawsze od kapitału początkowego: O = K₀ · r · t (50 000 · 5% · 3 = 7 500 zł). Procent składany: odsetki dopisywane do kapitału i same oprocentowane (kapitalizacja): Kₙ = K₀ · (1 + r)ⁿ → 50 000 · 1,05³ = 57 881,25 zł, odsetki = 7 881,25 zł. Trzy sposoby z przykładowych rozwiązań: potęga; kolejne K₁ = 52 500, K₂ = 55 125, K₃ = 57 881,25; odsetki cząstkowe 2 500 + 2 625 + 2 756,25. Kapitalizacja częstsza niż roczna: Kₙ = K₀ · (1 + r/m)m·n – półroczna przy 5%: 50 000 · 1,025⁶ ≈ 57 984 zł, więc korzystniejsza (zadanie 19.2: tak, bo częściej powiększana suma pracuje). Podatek Belki 19% od odsetek (w zadaniu 19.1 polecenie każe go pominąć). Realna stopa zwrotu ≈ nominalna − inflacja. Kalkulator prosty: potęgę licz mnożąc kolejno.

2

Rynek pieniężny vs kapitałowy, instrumenty i ich cechy

„Dopasuj”. Rynek pieniężny – instrumenty do 1 roku, niskie ryzyko, wysoka płynność: lokaty, bony skarbowe, bony pieniężne NBP, certyfikaty depozytowe. Rynek kapitałowy – powyżej roku: akcje, obligacje (skarbowe, komunalne, korporacyjne), certyfikaty inwestycyjne, listy zastawne. Weksel: zadanie 9 Informatora każe podać cechy świadczące o tym, że jest wykorzystywany na rynku kapitałowym (papier wartościowy, zabezpieczenie wierzytelności, forma kredytu handlowego, bezwarunkowe zobowiązanie, ekwiwalent środków pieniężnych). Obligacja – dłużna, emitent pożycza, odsetki (kupon) + zwrot nominału; skarbowe detaliczne mają różne okresy i różne oprocentowanie: stałe, zmienne (zależne od stopy NBP) albo indeksowane inflacją. Akcja – udziałowa, współwłasność spółki, dywidenda, prawo głosu na WZA, brak gwarancji zwrotu. Trójkąt: rentowność – ryzyko – płynność: nie da się mieć wszystkich trzech naraz.

3

GPW – notowania, stopa zwrotu z prowizją (zadanie 20)

„Tabela danych” + „Obliczenia” (zadanie 20.1: 0–2 pkt, zadanie 20.2: 0–3 pkt). Tabela: kurs odniesienia, kurs zamknięcia, wolumen. Alfa 2,30 → 2,53 (+10%), Beta 18,00 → 18,90 (+5%), Gamma 222 → 215 (−3,15%): najwięcej akcji sprzedano Alfy (113 400 szt.), procentowo najbardziej wzrosła Alfa, Gamma straciła (20.1: FPP). Stopa zwrotu z prowizją: koszty zakupu = 1 000 · 18 · 1,005 = 18 090 zł; przychód ze sprzedaży = 1 000 · 18,90 · 0,995 = 18 805,50 zł; zysk = 715,50 zł; stopa zwrotu = 715,50 / 18 090 ≈ 3,96% (20.2: 3 pkt = metoda + wynik; 2 pkt = koszty i przychody; 1 pkt = same koszty zakupu). Prowizję liczy się od wartości transakcji, przy kupnie dodaje, przy sprzedaży odejmuje. Indeksy GPW: WIG (szeroki), WIG20 (największe), mWIG40, sWIG80; rynki: Główny, NewConnect (małe spółki), Catalyst (obligacje). Nadzór: KNF; depozyt: KDPW; rachunek maklerski w domu maklerskim.

4

Profil inwestora, ryzyko a stopa zwrotu, dywersyfikacja

„Wielokrotny wybór” (zadanie 16 Informatora, 0–2 pkt: inwestor konserwatywny → C lokaty, E obligacje skarbowe; nie akcje, kryptowaluty, kontrakty terminowe). Zasada: wyższa oczekiwana stopa zwrotu = wyższe ryzyko (odchylenie wyników). Piramida ryzyka od dołu: lokaty i obligacje skarbowe (BFG / gwarancja Skarbu Państwa) → obligacje korporacyjne → fundusze mieszane → akcje dużych spółek → akcje małych, surowce → kryptoaktywa, kontrakty, opcje (dźwignia). Profile: konserwatywny (ochrona kapitału), umiarkowany, agresywny (młody, długi horyzont). Dywersyfikacja – „nie wkładaj wszystkich jajek do jednego koszyka”: różne klasy aktywów, branże, kraje, waluty; zmniejsza ryzyko specyficzne, nie rynkowe. Fundusze inwestycyjne (TFI): akcji, obligacji, mieszane, pieniężne – dywersyfikacja za opłatą za zarządzanie; ETF – fundusz notowany na giełdzie odwzorowujący indeks, niskie koszty. Horyzont: im dłuższy, tym więcej akcji można mieć.

5

Metody wyboru akcji i błędy psychologiczne inwestora

Pytanie „Otwarte” (podstawa programowa: uczeń „wyjaśnia metody wyboru akcji przez inwestorów giełdowych, wskazując wady i zalety każdej z nich”). Analiza fundamentalna – ocena kondycji spółki: sprawozdania finansowe, zyski, zadłużenie, wskaźniki C/Z (cena/zysk), C/WK, dywidenda, branża, zarząd; zaleta: długoterminowa wartość, wada: czasochłonna, nie mówi „kiedy”. Analiza techniczna – wykresy kursów i wolumenu, trendy, formacje, średnie kroczące; zaleta: timing, wada: samospełniające się prognozy, ignoruje wartość. Strategie: kup i trzymaj, dywidendowa, wartości, wzrostu, pasywna (ETF na indeks). Błędy poznawcze: nadmierna pewność siebie, efekt stada (kupowanie na szczycie), awersja do strat (trzymanie tracących spółek), kotwiczenie (cena zakupu jako punkt odniesienia), efekt potwierdzenia, FOMO, panika przy spadkach. Zasada: inwestuj tylko nadwyżki, miej plan i horyzont, nie próbuj „wyczuć” rynku.

6

Oszczędzanie na emeryturę – IKE, IKZE, PPK (zadanie 17)

„Prawda/Fałsz” (zadanie 17 Informatora, 0–2 pkt; zasady według stanu na 2026 r.). System: I filar ZUS (obowiązkowy, repartycyjny), II filar OFE/subkonto, III filar dobrowolny. PPK (Pracownicze Plany Kapitałowe): automatyczny zapis pracowników 18–54 lat (możliwość rezygnacji), wpłata pracownika 2% brutto (min. 0,5%, gdy wynagrodzenie nie przekracza 1,2-krotności płacy minimalnej), pracodawcy 1,5% (dobrowolnie więcej), państwo: 250 zł wpłaty powitalnej + 240 zł rocznie; wypłata po 60. roku życia: 25% jednorazowo + 75% w min. 120 ratach bez podatku Belki; jednorazowa wypłata całości → podatek Belki od zysków (zadanie 17.2: P). Wpłaty pracownika to nie większość środków (17.1: F, bo pracodawca + państwo + zyski); symulacja nie uwzględnia inflacji (17.3: F). IKE – limit roczny, zwolnienie z Belki przy wypłacie po 60. r.ż. IKZE – wpłaty odliczane od dochodu w PIT, przy wypłacie 10% ryczałt. Procent składany przez 30–40 lat robi różnicę – dlatego „wcześnie i systematycznie”.

7

Piramidy finansowe, pułapki i ochrona inwestora

Pytanie „Otwarte”. Piramida finansowa – „zyski” wypłacane starym uczestnikom z wpłat nowych, brak realnej działalności; upada, gdy brakuje nowych wpłat (schemat Ponziego). Sygnały ostrzegawcze: „gwarantowany zysk” znacznie powyżej lokat, presja czasu, brak licencji KNF, nagrody za polecanie, niejasny model biznesowy, brak dokumentów. Ochrona: lista ostrzeżeń publicznych KNF, rejestr podmiotów nadzorowanych, BFG (depozyty do 100 000 euro w bankach i skok-ach – nie dotyczy akcji, funduszy, kryptoaktywów), Rzecznik Finansowy, UOKiK. Kryptoaktywa: bez gwarancji, wysoka zmienność, ryzyko giełd i portfeli; złoto – ochrona przed inflacją, brak odsetek; nieruchomości – wysoka bariera wejścia, niska płynność. Zasada: nie inwestuj w to, czego nie rozumiesz, i sprawdź podmiot w KNF.

💼 Do zapamiętania

Kluczowe pojęcia – „Oszczędzanie i inwestowanie”

Pojęcia ekonomiczne, finansowe i prawne z działu „Oszczędzanie i inwestowanie” – test wymaga ich rozumienia i zastosowania w obliczeniach, a nie samego rozpoznawania.

Procent prosty
Odsetki naliczane wyłącznie od kapitału początkowego: O = K₀ · r · t. Odsetki nie są dopisywane do kapitału. Typowe dla krótkich lokat bez kapitalizacji i prostych pożyczek.
50 000 zł · 5% · 3 lata = 7 500 zł. W zadaniu o kapitalizacji to błędna metoda.
Procent składany (kapitalizacja)
Odsetki dopisywane do kapitału po każdym okresie kapitalizacji i oprocentowane w kolejnym: Kₙ = K₀ · (1 + r/m)m·n, gdzie m – liczba kapitalizacji w roku. Im częstsza kapitalizacja, tym większy zysk przy tej samej stopie rocznej.
Zadanie 19: 50 000 · 1,05³ = 57 881,25 zł → odsetki 7 881,25 zł. Półroczna byłaby korzystniejsza.
Podatek od zysków kapitałowych („Belki”)
19% od odsetek z lokat, zysków ze sprzedaży akcji, dywidend i funduszy. Pobierany przez bank przy wypłacie odsetek; od akcji rozliczany w PIT-38. Zwolnienia: IKE (po 60. r.ż.), PPK (wypłata 25% + 75% w ratach), IKZE (ryczałt 10% zamiast).
Stawka 19% według stanu na 2026 r. W zadaniach 19.1 i 20.2 Informatora polecenie każe pominąć podatek. Realny zysk = nominalny − podatek − inflacja.
Lokata terminowa i konto oszczędnościowe
Lokata – depozyt na określony czas z ustalonym oprocentowaniem; zerwanie = utrata odsetek. Konto oszczędnościowe – dostęp do środków, oprocentowanie zmienne. Oba objęte gwarancją BFG do 100 000 euro.
Porównuj po oprocentowaniu w skali roku, kapitalizacji, okresie i warunkach (nowe środki, promocja).
Obligacje skarbowe
Dłużne papiery wartościowe Skarbu Państwa: emitent pożycza i wypłaca odsetki (kupon) + nominał na koniec. Detaliczne: 3-mies. stałe, roczne i 2-letnie zmienne (stopa NBP), 3-letnie stałe, 4- i 10-letnie indeksowane inflacją, rodzinne. Najbezpieczniejszy instrument – gwarancja Skarbu Państwa.
Zadanie 16: dla inwestora konserwatywnego razem z lokatami. Obligacje korporacyjne (Catalyst) – wyższy kupon, wyższe ryzyko upadłości emitenta.
Akcje i GPW
Akcja – udział w kapitale spółki akcyjnej: prawo do dywidendy, głosu na WZA, udziału w majątku przy likwidacji; brak gwarancji zwrotu. Giełda Papierów Wartościowych w Warszawie: rynek główny, NewConnect, Catalyst; indeksy WIG, WIG20, mWIG40, sWIG80; nadzór KNF, rozliczenia KDPW.
Zakup przez rachunek maklerski; prowizja (np. 0,5%) od wartości transakcji. Zadanie 20: stopa zwrotu z prowizjami 3,96%.
Fundusze inwestycyjne i ETF
Fundusz (TFI) zbiera środki wielu inwestorów i lokuje je zgodnie z polityką: akcji, obligacji, mieszane, rynku pieniężnego; jednostki uczestnictwa; opłata za zarządzanie. ETF – fundusz notowany na giełdzie, zwykle pasywnie odwzorowuje indeks, niskie koszty, wysoka płynność.
Dywersyfikacja bez wybierania pojedynczych spółek. Brak gwarancji BFG.
Rynek pieniężny vs rynek kapitałowy
Pieniężny – instrumenty do 1 roku, wysoka płynność, niskie ryzyko: lokaty, bony skarbowe, bony NBP, certyfikaty depozytowe. Kapitałowy – powyżej roku: akcje, obligacje, certyfikaty inwestycyjne; finansuje inwestycje.
Zadanie 9 Informatora: cechy weksla świadczące o wykorzystaniu go na rynku kapitałowym – papier wartościowy, zabezpieczenie wierzytelności, kredyt handlowy, bezwarunkowe zobowiązanie.
Trójkąt: rentowność – ryzyko – płynność
Trzy cechy każdego instrumentu, których nie da się zmaksymalizować naraz: wysoka oczekiwana rentowność idzie w parze z wysokim ryzykiem; wysoka płynność (szybka zamiana na gotówkę) zwykle kosztuje rentowność. Ocena instrumentu = ocena wszystkich trzech.
Lokata: niska rentowność, niskie ryzyko, średnia płynność. Akcje małych spółek: wysoka rentowność, wysokie ryzyko, niska płynność. Nieruchomość: niska płynność.
Dywersyfikacja
Rozłożenie kapitału na różne klasy aktywów, branże, regiony i waluty, aby straty na jednym instrumencie były równoważone zyskami na innych. Ogranicza ryzyko specyficzne (pojedynczej spółki), nie eliminuje ryzyka rynkowego.
Narzędzia: fundusze, ETF-y, portfel mieszany dopasowany do profilu (konserwatywny / umiarkowany / agresywny) i horyzontu.
Analiza fundamentalna vs techniczna
Fundamentalna – wycena spółki na podstawie wyników finansowych, wskaźników (C/Z, C/WK, dywidenda), branży, zarządu – szuka niedowartościowanych spółek na długi termin. Techniczna – analiza wykresów kursu i wolumenu (trendy, formacje, średnie) – szuka momentu wejścia i wyjścia.
Podstawa BiZ: „wskazując wady i zalety każdej z nich”. Strategia pasywna (ETF na indeks) omija obie.
IKE, IKZE, PPK (III filar)
IKE – dobrowolne konto, zwolnienie z podatku Belki przy wypłacie po 60. r.ż. IKZE – wpłaty odliczane od dochodu w PIT, przy wypłacie ryczałt 10%. PPK – plan pracowniczy: 2% pracownik + 1,5% pracodawca + 250 zł powitalne i 240 zł rocznie od państwa; wypłata po 60. r.ż. 25% + 75% w 120 ratach bez Belki.
Zadanie 17: wpłaty pracownika to nie większość (F), jednorazowa wypłata całości → Belka (P), symulacja bez inflacji (F).
Piramida finansowa
Oszustwo, w którym „zyski” dotychczasowych uczestników finansowane są wpłatami nowych, bez realnej działalności inwestycyjnej; upada, gdy napływ nowych wpłat ustaje. Sygnały: gwarantowany wysoki zysk, presja czasu, premie za polecanie, brak licencji KNF.
Sprawdzaj listę ostrzeżeń publicznych KNF. BFG chroni tylko depozyty bankowe.
Na czym potykają się maturzyści

Typowe błędy w teście z oszczędzania i inwestowania

Sprawdź, czy nie wpadasz w te pułapki – przy każdej jest poprawna wersja i wyjaśnienie.

❌ Błąd

Lokata 50 000 zł na 3 lata przy 5% rocznie da 7 500 zł odsetek (3 × 2 500 zł).

✅ Poprawnie

To procent prosty. Przy rocznej kapitalizacji odsetki dopisywane po każdym roku same są oprocentowane: 50 000 · 1,05³ = 57 881,25 zł, czyli odsetki 7 881,25 zł (zadanie 19.1 Informatora). Różnica 381,25 zł to „procent od procentu”.

Dlaczego: Słowo „kapitalizacja” w treści przesądza o metodzie. Zasady oceniania zadania 19.1 dają 2 pkt za poprawną metodę z wynikiem i 1 pkt za samą poprawną metodę. Procent prosty nie jest tu poprawną metodą.

❌ Błąd

Lokata z kapitalizacją półroczną przy tym samym oprocentowaniu rocznym daje tyle samo, co z roczną – rok to rok.

✅ Poprawnie

Częstsza kapitalizacja przy tej samej stopie rocznej daje większy zysk, bo odsetki dopisywane co pół roku pracują przez drugie półrocze: 50 000 · 1,025⁶ ≈ 57 984 zł vs 57 881,25 zł. Zadanie 19.2: rozstrzygnięcie tak, uzasadnienie – częściej powiększana suma zgromadzonych środków pracuje.

Dlaczego: Zadanie 19.2 Informatora (0–1 pkt) to „rozstrzygnij i uzasadnij” – punkt jest za rozstrzygnięcie wraz z uzasadnieniem. Odwrotna pułapka: oprocentowanie 5% w skali roku przy lokacie 3-miesięcznej to 1,25% za kwartał, nie 5%. Banki podają zawsze stopę roczną.

❌ Błąd

Akcje spółki Gamma sprzedano w największej ilości, bo miały najwyższy kurs (222 zł).

✅ Poprawnie

O liczbie sprzedanych akcji mówi wolumen (szt.), nie kurs. Największy wolumen miała Alfa (113 400 szt.), Gamma najmniejszy (23 500). Gamma jako jedyna straciła (222 → 215 zł, −3,15%), a procentowo najbardziej zyskała Alfa (+10%), nie Beta (+5%) mimo większej zmiany w złotych (zadanie 20.1: FPP).

Dlaczego: Tabela notowań ma trzy kolumny i każda odpowiada na inne pytanie: wolumen = ile, kurs = po ile, zmiana procentowa = (zamknięcia − odniesienia) / odniesienia. Zmiana w złotych (Beta +0,90 zł) myli z procentową (Alfa +0,23 zł, ale +10%).

❌ Błąd

Stopa zwrotu z inwestycji w akcje Beta to (18,90 − 18) / 18 = 5%.

✅ Poprawnie

Trzeba uwzględnić prowizje: koszty zakupu = 18 000 · 1,005 = 18 090 zł, przychód ze sprzedaży = 18 900 · 0,995 = 18 805,50 zł, zysk = 715,50 zł, stopa zwrotu = 715,50 / 18 090 ≈ 3,96% (zadanie 20.2). Prowizja zjada ponad 1 punkt procentowy.

Dlaczego: Zadanie 20.2 (0–3 pkt) ma trójstopniowe zasady oceniania: koszty zakupu (1 pkt) → przychody ze sprzedaży (2 pkt) → stopa zwrotu (3 pkt). Prowizję przy zakupie dodajesz do kosztu, przy sprzedaży odejmujesz od przychodu, a stopę zwrotu dzielisz przez koszt zakupu (z prowizją).

❌ Błąd

Środki w funduszu inwestycyjnym i akcje na rachunku maklerskim są gwarantowane przez BFG do 100 000 euro, tak jak lokata.

✅ Poprawnie

BFG gwarantuje wyłącznie depozyty w bankach i skok-ach (lokaty, konta) do równowartości 100 000 euro na osobę w jednym banku. Akcje, obligacje korporacyjne, jednostki funduszy, ETF-y i kryptoaktywa nie mają gwarancji – ich wartość zależy od rynku. Obligacje skarbowe gwarantuje Skarb Państwa (nie BFG).

Dlaczego: Odróżnij trzy poziomy bezpieczeństwa: gwarancja BFG (depozyty), gwarancja Skarbu Państwa (obligacje skarbowe), brak gwarancji (rynek kapitałowy i alternatywy). To także klucz do zadania 16 o inwestorze konserwatywnym.

Strategia

„Oszczędzanie i inwestowanie” – jak rozwiązywać test

Kolejność kroków przy rozwiązywaniu – w quizie i na maturze.

  1. 1 1) Słowo „kapitalizacja” = procent składany = potęga. Zapisz Kₙ = K₀ · (1 + r)ⁿ i podstaw liczby zanim policzysz – w zadaniu 19.1 Informatora sama poprawna metoda to 1 pkt. Na kalkulatorze prostym potęgę licz mnożąc kolejno (50 000 × 1,05 = 52 500 × 1,05 = …).
  2. 2 2) Odsetki = kapitał końcowy − kapitał początkowy. Nie zapominaj odjąć – „57 881,25 zł” jako odpowiedź na pytanie o odsetki to strata punktu.
  3. 3 3) Przy porównaniu lokat sprawdzaj trzy rzeczy: stopa w skali roku, częstość kapitalizacji, okres. Częstsza kapitalizacja > rzadsza; w uzasadnieniu napisz mechanizm („dopisane odsetki pracują wcześniej”).
  4. 4 4) Stopa zwrotu z akcji z prowizją – trzy kroki w tej kolejności: koszt zakupu (× 1,005), przychód ze sprzedaży (× 0,995), zysk / koszt zakupu. Zasady oceniania zadania 20.2 przyznają punkty za kolejne kroki (1 → 2 → 3 pkt).
  5. 5 5) Tabelę notowań czytaj kolumnami: wolumen = ile sztuk, zmiana procentowa = (zamknięcia − odniesienia) / odniesienia. Nie porównuj zmian w złotych między spółkami o różnych cenach.
  6. 6 6) Do pytań o profil inwestora używaj piramidy ryzyka: konserwatywny → lokaty + obligacje skarbowe; agresywny → akcje, kryptoaktywa, kontrakty. Zaznaczaj dokładnie tyle odpowiedzi, ile w poleceniu („Wielokrotny wybór”: „wybierz dwie”).
  7. 7 7) Trzy poziomy gwarancji: BFG (depozyty do 100 000 euro), Skarb Państwa (obligacje skarbowe), brak (wszystko inne). PPK zapamiętaj liczbami: 2% / 1,5% / 250 + 240 zł / 60 lat / 25% + 75% w 120 ratach.
  8. 8 8) Zawsze uwzględniaj realną stopę (nominalna − inflacja) i podatek Belki 19%, chyba że zadanie każe je pominąć.

Pytania o test z oszczędzania i inwestowania

Co sprawdza test z oszczędzania i inwestowania?

Zadania z działu „Oszczędzanie i inwestowanie” w zakresie wymagań podstawy programowej dla szkoły ponadpodstawowej (Dz.U. 2024 poz. 1019).

Jakie rodzaje pytań są w teście?

Zamknięte i otwarte, tak jak w arkuszu. Rozkład typów w tym teście widać wyżej na stronie i pochodzi z bazy pytań.

Jak oceniane są odpowiedzi otwarte?

Odpowiedzi otwarte ocenia AI, a po ocenie widzisz komentarz z tym, czego w odpowiedzi zabrakło.

Czym test różni się od arkusza maturalnego?

Test obejmuje jeden dział i podaje wyjaśnienie po każdej odpowiedzi. Arkusz na poziomie rozszerzonym trwa 180 minut i jest za 50 punktów (Informator CKE).

Powiązane tematy

Te działy łączą się z tematem „Oszczędzanie i inwestowanie” – przećwicz je w Quizie.

Sprawdź się w quizie z oszczędzania i inwestowania

84 pytania w bazie, wyjaśnienie po każdej odpowiedzi, ocena AI odpowiedzi otwartych, trudność dopasowana do Ciebie i powtórki tego, co sprawiło Ci kłopot. Pełny dostęp do wszystkich przedmiotów — 49 zł/mies.