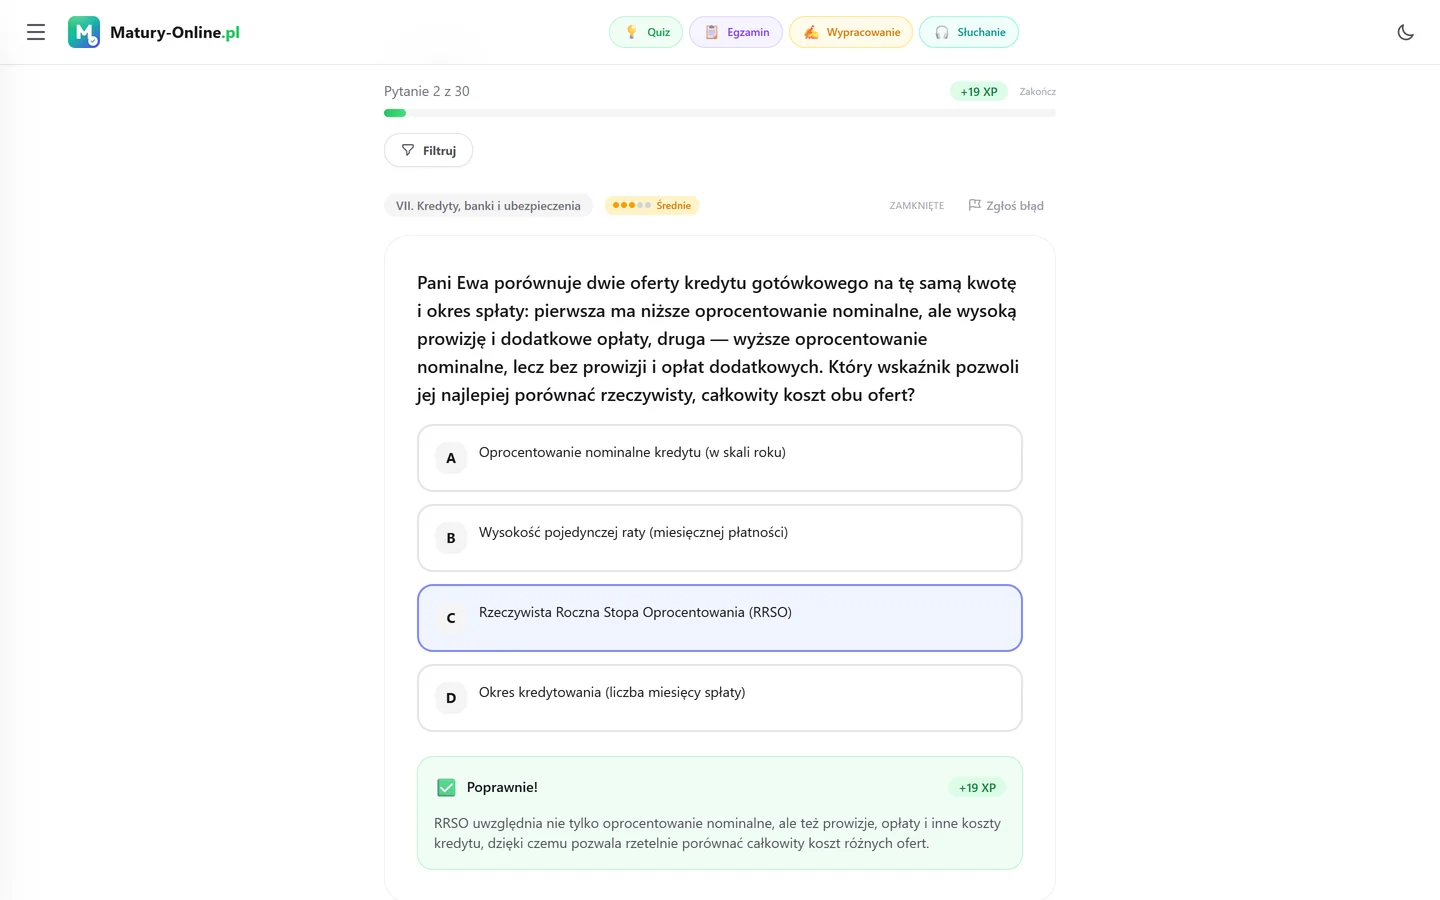
Test maturalny z kredytów, banków i ubezpieczeń – quiz online pokrywa kredyt vs pożyczkę, oprocentowanie i RRSO, raty równe i malejące, zdolność kredytową i BIK, bezpieczeństwo bankowości elektronicznej, ubezpieczenia społeczne i gospodarcze (OC, AC, NNW, na życie, turystyczne) oraz instytucje ochrony konsumenta na rynku finansowym – z wyjaśnieniem po każdej odpowiedzi.
Konto zakładasz w minutę · pełny dostęp do wszystkich przedmiotów od 49 zł/mies.
Sprawdzian z kredytów, banków i ubezpieczeń w wersji szkolnej →

O temacie
Test online z kredytów, banków i ubezpieczeń to quiz maturalny z biznesu i zarządzania na dwóch wiązkach Informatora CKE: rodzina Kowalskich (zadanie 21: uszkodzenie własnego samochodu pana Kowalskiego w stłuczce → AC, wypadek córki → NNW, pogryzienie pracownika spółdzielni przez psa → OC w życiu prywatnym właściciela mieszkania; córka jeżdżąca autem ojca nie musi mieć własnego OC, bo ubezpieczenie jest przypisane do pojazdu) oraz ochrona konsumenta (zadanie 15: rzecznik konsumentów i Prezes UOKiK po fragmentach ustaw; zadanie 10: 12-letni Szymon, telefon za 3 200 zł do zwrotu, czekolada za 14,70 zł nie – art. 11 i 14 Kodeksu cywilnego).
Test losuje pytania w typach „Zamknięte (A–D)”, „Prawda/Fałsz”, „Dopasuj”, „Uzupełnij”, „Obliczenia”, „Tabela danych” i „Otwarte”, a po każdej odpowiedzi widzisz wyjaśnienie. W zadaniu 10 Informatora 2 pkt są za uzasadnienie odwołujące się do obu przepisów i do ceny telefonu.
Kwoty i terminy z ustaw podajemy według stanu na 2026 r. Test pokrywa: ofertę banków i skok-ów (konto, karta debetowa vs kredytowa, lokata, kredyt), kredyt vs pożyczkę, oprocentowanie nominalne vs RRSO, stopę stałą vs zmienną (wskaźnik referencyjny, np. WIBOR, + marża), raty równe vs malejące, koszt całkowity kredytu, zdolność kredytową i BIK, kredyt konsumencki (odstąpienie 14 dni), bezpieczeństwo bankowości elektronicznej (phishing, vishing, 2FA, BLIK), system ubezpieczeń społecznych (ZUS: emerytalne, rentowe, chorobowe, wypadkowe) i zdrowotnych (NFZ) vs gospodarczych (majątkowe: OC, AC, mieszkanie; osobowe: na życie, NNW; turystyczne, EKUZ), pojęcia polisy (składka, suma ubezpieczenia, franszyza, karencja, regres, UFG), instytucje ochrony konsumenta (KNF, BFG, Rzecznik Finansowy, UOKiK, rzecznik konsumentów, Arbiter Bankowy) oraz etykę na rynku finansowym (misselling, lichwa, odsetki maksymalne).
Pytania z bazy dla tego tematu
Prawdziwe pytania z bazy — kliknij odpowiedź i sprawdź. Po jednym z każdego dostępnego typu (do 6 zakładek). Tak samo wyglądają pytania w Quizie w aplikacji, gdzie odpowiedzi otwarte ocenia AI.

Jak działa quiz
W tym quizie
Quiz losuje spośród 81 pytań w bazie. Każdy typ pokazujemy tak, jak wygląda w Quizie.
Wybierz jedną z 4 odpowiedzi A/B/C/D.
Odpowiedz pełnym zdaniem. AI ocenia w 30 s z komentarzem CKE.
Dane: m = 4 kg, F = 12 N
Wzór + wynik liczbowy. AI sprawdza obliczenia krok po kroku.
RRSO (rzeczywista roczna stopa oprocentowania) uwzględnia oprocentowanie nominalne kredytu oraz dodatkowe koszty, np. prowizję i ubezpieczenie.
Franszyza redukcyjna w ubezpieczeniu oznacza, że towarzystwo pomniejsza wypłacane odszkodowanie o ustaloną kwotę lub procent.
Ubezpieczenie OC posiadaczy pojazdów mechanicznych jest w Polsce dobrowolne.
Kredyt o zmiennym oprocentowaniu oznacza, że wysokość raty może się zmieniać w trakcie spłaty w zależności od wskaźnika referencyjnego.
Oceń kilka stwierdzeń. Każde osobno punktowane.
Zakres testu
6 kluczowych umiejętności – każdą przećwiczysz na pytaniach w Quizie.
Pytanie „Zamknięte (A–D)”. Kredyt – udziela tylko bank lub skok (Prawo bankowe), zawsze pisemna umowa, określony cel, odpłatny (odsetki + prowizja), zwrot w terminie. Pożyczka – Kodeks cywilny, może udzielić każdy (osoba, firma pożyczkowa), bez celu, może być nieodpłatna (powyżej 1 000 zł Kodeks cywilny wymaga formy dokumentowej). Kredyt konsumencki (do 255 550 zł, ustawa z 12 maja 2011 r.; stan na październik 2026 r. – trwają prace nad nową ustawą): obowiązkowy formularz informacyjny, RRSO, prawo odstąpienia w 14 dni bez podania przyczyny, prawo wcześniejszej spłaty z obniżką kosztów. Oferta banku: ROR/konto osobiste, karta debetowa (własne środki z konta) vs kredytowa (limit banku, okres bezodsetkowy, odsetki po jego upływie), debet, lokata, kredyt gotówkowy, hipoteczny (zabezpieczony hipoteką, wieloletni, z wkładem własnym), samochodowy, limit odnawialny. Skok – spółdzielnia, dla członków, też pod nadzorem KNF i z gwarancją BFG.
„Obliczenia”: porównaj dwie oferty. Oprocentowanie nominalne – stopa roczna odsetek; odsetki proste za pół roku od 10 000 zł przy 8%: 10 000 · 8% · 0,5 = 400 zł. RRSO (rzeczywista roczna stopa oprocentowania) – uwzględnia wszystkie koszty: odsetki, prowizję, ubezpieczenie, opłaty – przeliczone na rok; służy do porównywania ofert (niższe RRSO = tańszy kredyt przy tym samym okresie i kwocie). Reklama „0% odsetek” może mieć RRSO 20% przez prowizję. Koszt całkowity = suma rat − kwota kredytu (+ opłaty). Stopa stała (rata niezmienna przez np. 5 lat – bezpieczeństwo, zwykle wyższa na starcie) vs zmienna (wskaźnik referencyjny, np. WIBOR, + marża banku – rata rośnie po podwyżce stóp NBP). Odsetki maksymalne (art. 359 Kodeksu cywilnego): 2 × (stopa referencyjna NBP + 3,5 pkt proc.) – ochrona przed lichwą. Dane w zadaniach testu są podane.
Pytanie „Zamknięte (A–D)”. Raty równe (annuitetowe) – stała wysokość przez cały okres; na początku prawie same odsetki, kapitał spłacany wolno; wyższy koszt całkowity, ale niższa pierwsza rata (łatwiej o zdolność). Raty malejące – stała część kapitałowa + malejące odsetki; pierwsza rata wyższa, koszt całkowity niższy. Przykład: 12 000 zł na 12 mies. przy odsetkach 1% miesięcznie od salda: rata malejąca 1. = 1 000 + 120 = 1 120 zł, 12. = 1 000 + 10 = 1 010 zł. zdolność kredytowa – ocena banku, czy spłacisz: dochody, koszty utrzymania, inne zobowiązania, liczba osób, forma zatrudnienia, wiek, historia w BIK; podwyżka stóp obniża zdolność. BIK (Biuro Informacji Kredytowej) – historia wszystkich kredytów i opóźnień; pozytywna historia pomaga; raport BIK można pobrać samemu. Nadmierne zadłużenie → spirala (dział „Budżet domowy”).
Pytanie „Wielokrotny wybór”. Zagrożenia: phishing (fałszywe maile/SMS-y z linkiem do „logowania”), vishing (telefon od „pracownika banku” proszący o kod), spoofing (podszywanie się pod numer banku), fałszywe sklepy i „dopłaty” do przesyłek, oszustwo „na BLIK-a” (prośba znajomego z przejętego konta), złośliwe aplikacje, skimming (kopiowanie karty). Zasady: bank nigdy nie prosi o hasło, PIN ani kod BLIK; sprawdzaj adres strony (https, domena), używaj uwierzytelniania dwuskładnikowego (2FA), silnych haseł, limitów transakcji, powiadomień push, nie loguj się w publicznym Wi-Fi, blokuj kartę w aplikacji, zastrzegaj utracone dokumenty i kartę. Po oszustwie: natychmiast kontakt z bankiem, reklamacja, zgłoszenie na policję, CERT Polska. Chargeback dla płatności kartą. Test daje opis sytuacji i pyta, jaki to atak i co zrobić.
„Dopasuj” (zadanie 21.1 Informatora, 0–2 pkt). Ubezpieczenia społeczne (obowiązkowe, ZUS): emerytalne, rentowe, chorobowe, wypadkowe + zdrowotne (NFZ) – finansowane składkami, dają emeryturę, rentę, zasiłki, leczenie. Ubezpieczenia gospodarcze (umowa z zakładem ubezpieczeń, nadzór KNF): majątkowe – chronią mienie i odpowiedzialność: OC (odpowiedzialność cywilna wobec osób trzecich), AC (autocasco – własne auto, dobrowolne), mieszkania, firmy; osobowe – chronią życie i zdrowie: na życie, NNW (następstwa nieszczęśliwych wypadków), zdrowotne prywatne. Obowiązkowe: OC posiadaczy pojazdów mechanicznych, OC rolników, budynki rolnicze, OC zawodowe (lekarz, adwokat). Zadanie 21.1: uszkodzenie własnego auta sprawcy → AC (OC płaci za cudze!); wypadek córki → NNW; pogryzienie przez psa → OC w życiu prywatnym (przy polisie mieszkaniowej). Turystyczne: koszty leczenia (KL), NNW, bagaż, OC; EKUZ – tylko publiczna opieka w UE na zasadach kraju pobytu.
„Uzupełnij”. Słownik polisy: składka (cena ochrony), suma ubezpieczenia (górna granica wypłaty), franszyza / udział własny (część szkody pokrywana samemu), karencja (okres bez ochrony po zawarciu), OWU (ogólne warunki), wyłączenia, regres (ubezpieczyciel odzyskuje wypłatę od sprawcy, np. pijanego kierowcy), UFG (Ubezpieczeniowy Fundusz Gwarancyjny – wypłaty za nieubezpieczonych sprawców, kary za brak OC). OC jest przypisane do pojazdu, nie kierowcy (zadanie 21.2: córka nie musi mieć własnego OC). Instytucje: KNF (nadzór nad bankami, ubezpieczycielami, giełdą), BFG (gwarancja depozytów do 100 000 euro), Rzecznik Finansowy (spory klienta z bankiem/ubezpieczycielem, postępowanie polubowne), UOKiK (zbiorowe interesy konsumentów, klauzule abuzywne, kary), powiatowy/miejski rzecznik konsumentów (bezpłatne porady, wystąpienia do przedsiębiorców – zadanie 15), Arbiter Bankowy (pozasądowe rozstrzyganie sporów z bankami), sądy. Etyka: misselling (wciskanie produktów niedopasowanych – np. polisolokaty), lichwa, ukryte opłaty.
💼 Do zapamiętania
Pojęcia ekonomiczne, finansowe i prawne z działu „Kredyty, banki i ubezpieczenia” – test wymaga ich rozumienia i zastosowania w obliczeniach, a nie samego rozpoznawania.
Na czym potykają się maturzyści
Sprawdź, czy nie wpadasz w te pułapki – przy każdej jest poprawna wersja i wyjaśnienie.
Pan Kowalski spowodował stłuczkę, więc naprawę jego własnego samochodu pokryje jego OC.
OC posiadaczy pojazdów pokrywa szkody wyrządzone osobom trzecim (cudzy samochód, zdrowie poszkodowanych). Własne auto sprawcy naprawi tylko dobrowolne AC (autocasco). W zadaniu 21.1 Informatora: uszkodzenie pojazdu pana Kowalskiego → AC; pojazd drugiego kierowcy → OC pana Kowalskiego.
Dlaczego: Litery OC (odpowiedzialność cywilna) mówią wprost: odpowiadam za szkodę wyrządzoną komuś. Zadanie 21.1 Informatora (0–2 pkt) to tabela: trzy zdarzenia × cztery polisy, jeden X w wierszu. Sprawdzaj kierunek (własna szkoda czy cudza) i rodzaj (majątkowe czy osobowe).
Córka, która raz w tygodniu jeździ autem ojca, musi wykupić własne ubezpieczenie OC.
Ubezpieczenie OC posiadaczy pojazdów jest przypisane do pojazdu, a nie do kierowcy – wykupuje je posiadacz (ojciec), a chroni każdego, kto pojazdem kieruje za jego zgodą. Córka nie jest posiadaczem, bo pojazd jest jej użyczony do krótkotrwałego używania (zadanie 21.2: nie).
Dlaczego: Zadanie 21.2 Informatora (0–1 pkt): punkt jest za poprawne rozstrzygnięcie wraz z poprawnym uzasadnieniem (przypisanie do pojazdu / brak statusu posiadacza). Wyjątek do zapamiętania: to sprawca, który uciekł lub był pijany, odpowiada regresem wobec ubezpieczyciela – ale poszkodowany i tak dostaje wypłatę.
Kredyt z oprocentowaniem 0% jest darmowy – nie ma sensu patrzeć na RRSO.
„0%” dotyczy tylko odsetek. Prowizja, ubezpieczenie i opłaty wchodzą do RRSO, które może wynosić kilkanaście procent. Do porównywania ofert służy wyłącznie RRSO (przy tej samej kwocie i okresie) oraz całkowity koszt kredytu podany w formularzu informacyjnym.
Dlaczego: Ustawa o kredycie konsumenckim nakazuje podawać RRSO właśnie po to, żeby reklamy „0%” nie wprowadzały w błąd. Test „Tabela danych” daje dwie oferty: niższe oprocentowanie + wysoka prowizja vs wyższe oprocentowanie bez prowizji – trzeba policzyć koszt całkowity, nie patrzeć na jedną liczbę.
Raty równe są tańsze od malejących, bo są niższe od pierwszej raty malejącej.
Raty równe mają niższą pierwszą ratę, ale wyższy koszt całkowity – kapitał spłaca się wolniej, więc odsetek narasta więcej. Raty malejące zaczynają wyżej, ale suma odsetek jest mniejsza. Równe wybiera się dla zdolności kredytowej i przewidywalności, malejące – dla oszczędności.
Dlaczego: Uczniowie porównują pierwszą ratę zamiast sumy rat. W zadaniach „Obliczenia” test każe policzyć dwie–trzy raty malejące (kapitał / n + odsetki od salda) i porównać z ratą równą podaną w zadaniu.
Rzecznik Finansowy i rzecznik konsumentów to ta sama instytucja – oba zajmują się skargami konsumentów.
Rzecznik Finansowy (jeden, centralny) rozpatruje spory klientów z bankami, ubezpieczycielami, funduszami – rynek finansowy. Powiatowy/miejski rzecznik konsumentów (w każdym powiecie) udziela bezpłatnych porad i występuje do przedsiębiorców we wszystkich sprawach konsumenckich – zadanie 15.1 Informatora (art. 42: poradnictwo, wnioski o prawo miejscowe). UOKiK z kolei chroni zbiorowe interesy (decyzje Prezesa, kary).
Dlaczego: Trzy podobne nazwy, trzy różne zakresy. Test „Dopasuj” daje kompetencję → instytucja: „nakazuje zaniechanie praktyki naruszającej zbiorowe interesy” → Prezes UOKiK; „spór o odmowę wypłaty odszkodowania” → Rzecznik Finansowy; „bezpłatna porada w sprawie reklamacji butów” → rzecznik konsumentów; „nadzór nad bankiem” → KNF; „gwarancja depozytu” → BFG.
Strategia
Kolejność kroków przy rozwiązywaniu – w quizie i na maturze.
Zadania z działu „Kredyty, banki i ubezpieczenia” w zakresie wymagań podstawy programowej dla szkoły ponadpodstawowej (Dz.U. 2024 poz. 1019).
Zamknięte i otwarte, tak jak w arkuszu. Rozkład typów w tym teście widać wyżej na stronie i pochodzi z bazy pytań.
Odpowiedzi otwarte ocenia AI, a po ocenie widzisz komentarz z tym, czego w odpowiedzi zabrakło.
Test obejmuje jeden dział i podaje wyjaśnienie po każdej odpowiedzi. Arkusz na poziomie rozszerzonym trwa 180 minut i jest za 50 punktów (Informator CKE).
Te działy łączą się z tematem „Kredyty, banki i ubezpieczenia” – przećwicz je w Quizie.
81 pytań w bazie, wyjaśnienie po każdej odpowiedzi, ocena AI odpowiedzi otwartych, trudność dopasowana do Ciebie i powtórki tego, co sprawiło Ci kłopot. Pełny dostęp do wszystkich przedmiotów — 49 zł/mies.
Wybierz, które kategorie plików cookies akceptujesz. Zgodę możesz zmienić w dowolnym momencie.
Sesja, bezpieczeństwo, podstawowa funkcjonalność (logowanie, koszyk subskrypcji, zabezpieczenia reCAPTCHA). Bez nich serwis nie działa.
Google Analytics 4 — anonimowe statystyki użycia serwisu. Pomaga nam poprawiać aplikację na podstawie tego, które funkcje są faktycznie używane.
Google Ads — remarketing i pomiar skuteczności reklam. Dzięki temu możemy pokazywać Ci trafniejsze reklamy i finansować rozwój darmowej wersji.
Zapamiętywanie preferencji (motyw ciemny/jasny, wybrane przedmioty, ustawienia sesji).
Dopasowywanie treści do Twoich zainteresowań (rekomendacje pytań, spersonalizowane przypomnienia o nauce).