Quiz adaptacyjny Przedsiębiorstwo PR

Test maturalny:  Finanse firmy, marketing i CSR

Test maturalny z finansów firmy, marketingu i CSR – quiz online pokrywa przychody, koszty stałe i zmienne, zysk brutto i netto, marżę, próg rentowności, rentowność (ROS), rachunek wyników, źródła finansowania (kredyt, leasing, dotacje, crowdfunding, VC), koszty pracodawcy, marketing mix 4P, segmentację, cykl życia produktu, etykę biznesu i CSR – z obliczeniami i wyjaśnieniem po każdej odpowiedzi.

Konto zakładasz w minutę · pełny dostęp do wszystkich przedmiotów od 49 zł/mies.

Sprawdzian z finansów firmy, marketingu i CSR w wersji szkolnej →

Pytania w bazie
82
pytania w bazie
Typy pytań w temacie
9
typów pytań
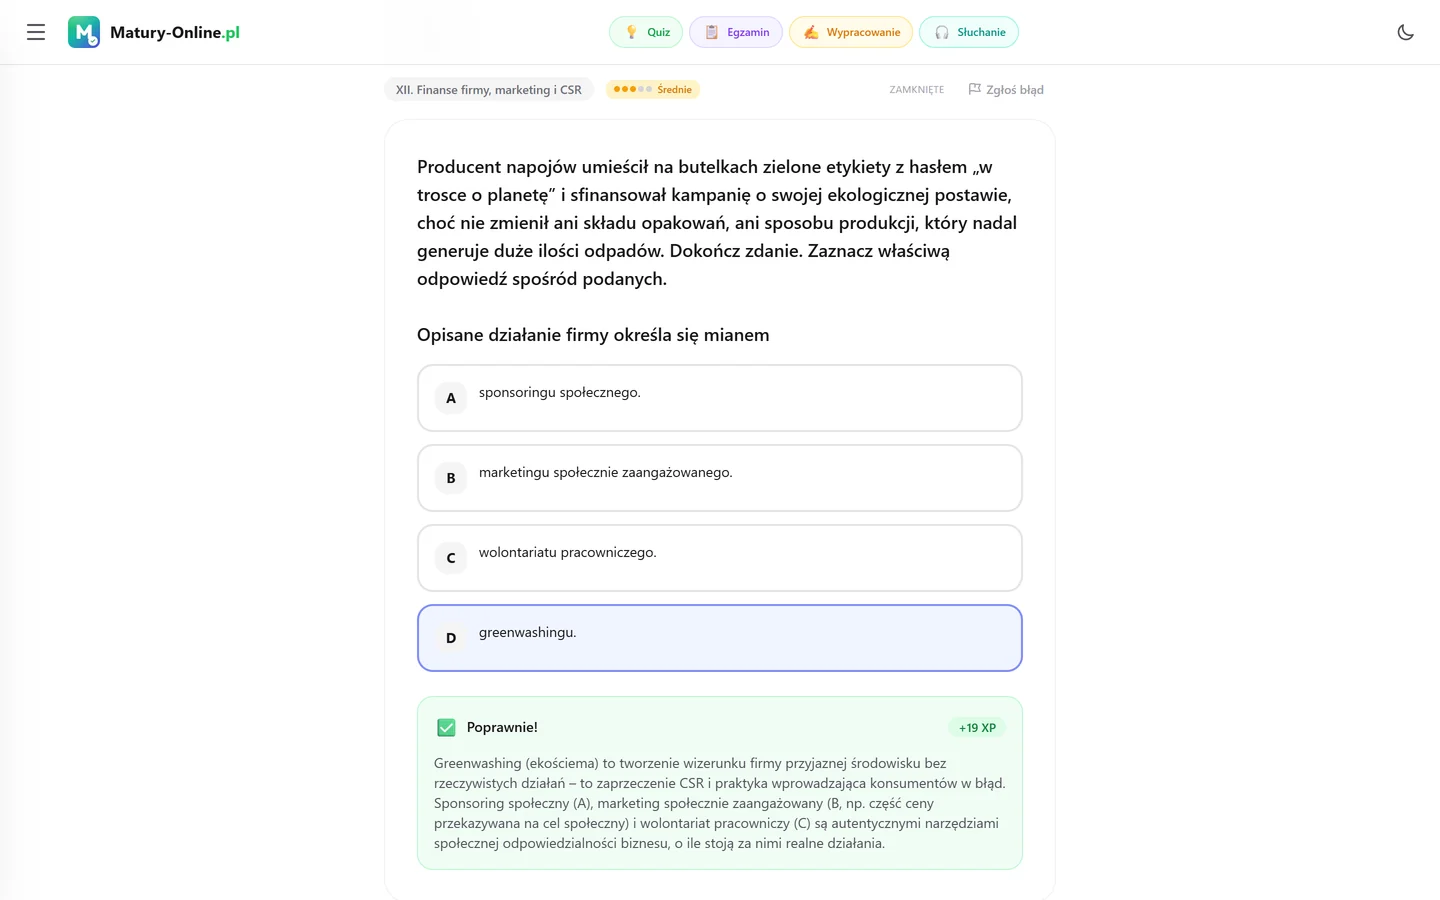
Quiz z finansów firmy, marketingu i CSR w Matury Online — pytanie z tematu „Finanse firmy, marketing i CSR” po sprawdzeniu odpowiedzi, z wynikiem i wyjaśnieniem

O temacie

Finanse firmy, marketing i CSR — najważniejsze fakty

Test online z finansów firmy, marketingu i CSR to quiz maturalny z biznesu i zarządzania oparty m.in. na zadaniu 29 Informatora CKE (0–3 pkt): XYZ sp. z o.o. ma przychody 1 500 000 zł, koszty 1 200 000 zł i podatek 60 000 zł; oblicz zysk brutto (300 000 zł), zysk netto (240 000 zł) i wskaźnik rentowności sprzedaży ROS netto (240 000 / 1 500 000 = 0,16, czyli 16%).

Do tego z wiązki 22 i paska 26 wynika, ile pracodawca dopłaca do wynagrodzenia (składki po stronie zakładu), a z podstawy programowej – próg rentowności, marża, źródła finansowania, marketing mix i społeczna odpowiedzialność biznesu.

Test losuje pytania w typach „Zamknięte (A–D)”, „Prawda/Fałsz”, „Dopasuj”, „Uzupełnij”, „Obliczenia”, „Tabela danych”, „Wykres” i „Otwarte”, a po każdej odpowiedzi widzisz wyjaśnienie.

Stawki składek podajemy według stanu na 2026 r. Test pokrywa: przychody i koszty (stałe vs zmienne, bezpośrednie vs pośrednie, koszt jednostkowy), zysk brutto i netto, marżę i narzut, próg rentowności (BEP) w sztukach i złotych, wskaźniki rentowności (ROS, ROE, ROA) i płynności, uproszczony rachunek wyników i bilans, prognozę finansową w biznesplanie, źródła finansowania (kapitał własny i obcy: kredyt, leasing operacyjny i finansowy, faktoring, obligacje, dotacje z PUP i UE, crowdfunding, anioł biznesu, venture capital), koszty pracy po stronie pracodawcy, zarządzanie operacyjne (zapasy, logistyka, jakość), marketing mix 4P/7P, segmentację i STP, cykl życia produktu, strategie cenowe, promocję i reklamę (w tym ograniczenia prawne), etykę w biznesie (uczciwa konkurencja, reklama wprowadzająca w błąd, greenwashing, korupcja), CSR i ESG, interesariuszy firmy oraz czynniki ryzyka w działalności i sposoby ich ograniczania.

Pytania z bazy dla tego tematu

🧮 Wypróbuj pytania z tematu „Finanse firmy, marketing i CSR”

Prawdziwe pytania z bazy — kliknij odpowiedź i sprawdź. Po jednym z każdego dostępnego typu (do 6 zakładek). Tak samo wyglądają pytania w Quizie w aplikacji, gdzie odpowiedzi otwarte ocenia AI.

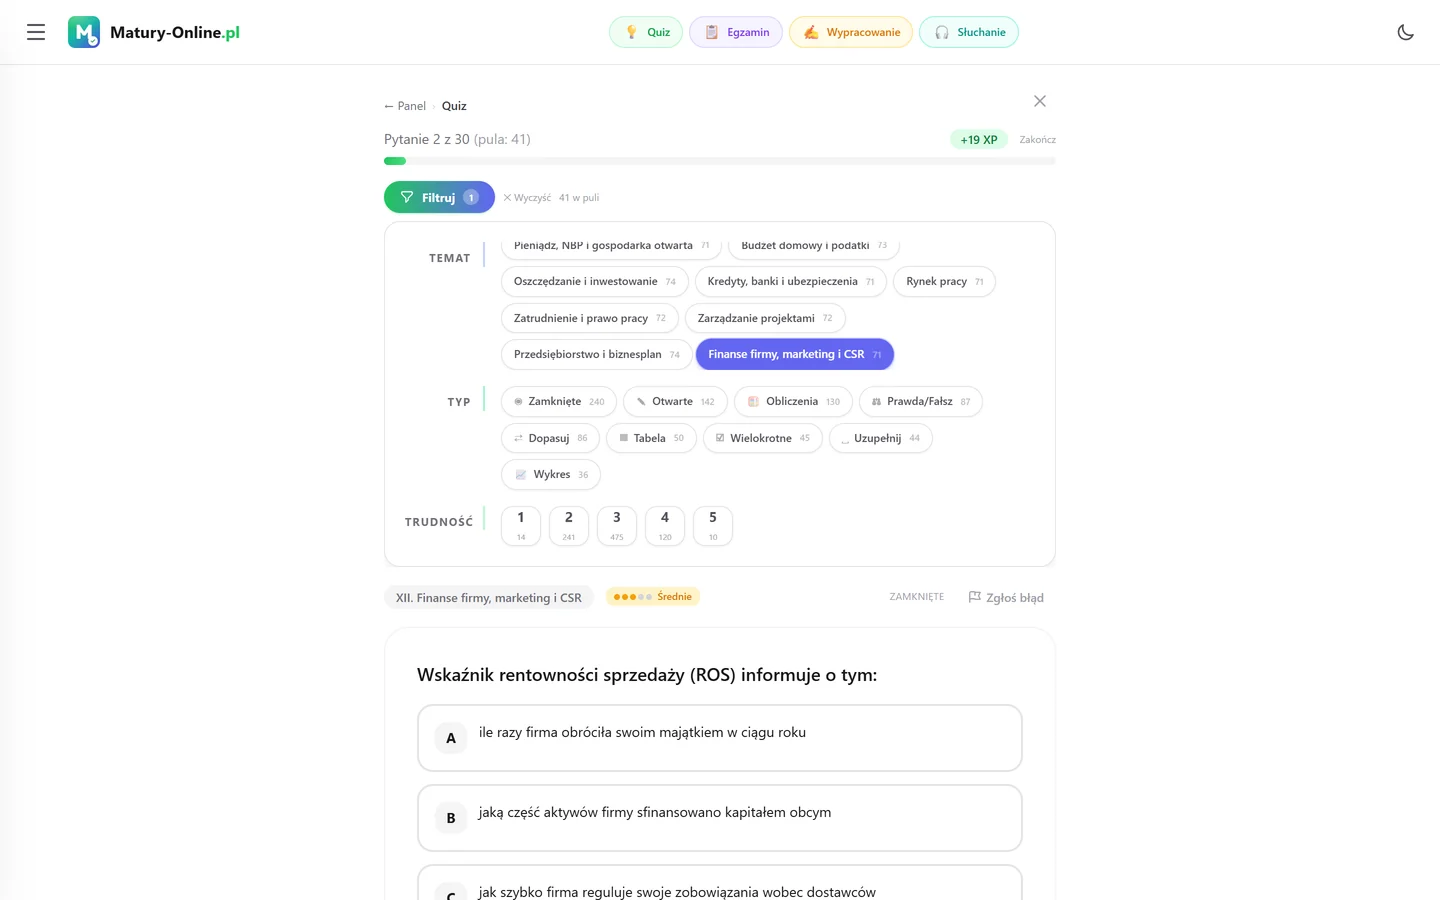
Quiz w Matury Online — panel „Filtruj” z zaznaczonym tematem „Finanse firmy, marketing i CSR” i pytaniem z tego tematu

Jak działa quiz

Quiz z finansów firmy, marketingu i CSR — krok po kroku

  • 1Filtr tematu. W kreatorze sesji wybierasz „Finanse firmy, marketing i CSR”, poziom (podstawa / rozszerzenie) i liczbę pytań — losują się tylko pytania z tego tematu. W trakcie sesji panel „Filtruj” zawęża jeszcze typ zadania i trudność 1–5.
  • 2Wyjaśnienie po każdej odpowiedzi. Klikasz „Sprawdź odpowiedź” i od razu widzisz, czy dobrze, oraz dlaczego. Odpowiedzi otwarte ocenia AI według kryteriów CKE.
  • 3Trudność i powtórki. Quiz dobiera pytania do Twojego poziomu (celuje w ok. 70% trafień), a te, z którymi miałeś kłopot, wracają jako powtórki — po dniu, po tygodniu, potem coraz rzadziej.
  • Zamknięte (A–D)21
  • Otwarte17
  • Obliczenia13
  • Prawda/Fałsz10
  • Tabela danych6
  • Dopasuj5
  • Uzupełnij3
  • Wykres3
  • Wielokrotny wybór2
Rozpocznij quiz

W tym quizie

Typy pytań w teście z finansów firmy, marketingu i CSR

Quiz losuje spośród 82 pytania w bazie. Każdy typ pokazujemy tak, jak wygląda w Quizie.

Rozkład typów pytań w banku

80 pytań · 9 typów
◉ 26%
✎ 21%
🧮 16%
⚖ 13%
Zamknięte (A–D)21 (26%)
Otwarte17 (21%)
Obliczenia13 (16%)
Prawda/Fałsz10 (13%)
Tabela danych6 (8%)
Dopasuj5 (6%)
Uzupełnij3 (4%)
Wykres3 (4%)
Wielokrotny wybór2 (3%)

Najważniejsze typy w tym temacie

top 4 z 9 · tak jak w Quizie
matury-online.pl/dashboard

Zarząd firmy spożywczej rozważa sfinansowanie szkoleń dla pracowników i ograniczenie emisji w zakładzie ponad wymogi prawa. Jak, zgodnie z koncepcją społecznej odpowiedzialności biznesu (CSR), należy traktować takie wydatki?

Ajako zbędny koszt obniżający zysk
Bjako inwestycję i źródło innowacji
Cjako darowiznę bez wpływu na firmę
Djako karę za łamanie przepisów
◉Typ 01

Zamknięte (A–D)

Wybierz jedną z 4 odpowiedzi A/B/C/D.

📚Wszystkie przedmioty
21 pytań · 26% banku
matury-online.pl/dashboard🤖 AI

Wyjaśnij, czym różni się reklama od public relations (PR) jako narzędzi promocji firmy.

3/3
🤖 Ocena AI · 30 s · CKE-style
„Pełne wskazanie wymaganych elementów odpowiedzi.”
+30 XP
✎Typ 02AI ocenia

Otwarte

Odpowiedz pełnym zdaniem. AI ocenia w 30 s z komentarzem CKE.

📚Wszystkie przedmioty
17 pytań · 21% banku
matury-online.pl/dashboard

Oblicz przyspieszenie ciała:

II zasada dynamiki: F = m · a

Dane: m = 4 kg, F = 12 N

a = F / m = 12 / 4
a =3 m/s²✓
🧮Typ 03

Obliczenia

Wzór + wynik liczbowy. AI sprawdza obliczenia krok po kroku.

📚Matma, chemia, fizyka, BiZ
13 pytań · 16% banku
matury-online.pl/dashboard

Oceń prawdziwość stwierdzeń dotyczących sprawozdania finansowego przedsiębiorstwa.

Rachunek zysków i strat podsumowuje przychody i koszty oraz pokazuje wynik finansowy firmy.

Przychody ze sprzedaży netto w rachunku zysków i strat obejmują należny podatek VAT.

Bilans zamknięcia odzwierciedla salda kont na ostatni dzień roku obrotowego.

⚖Typ 04

Prawda/Fałsz

Oceń kilka stwierdzeń. Każde osobno punktowane.

📚Wszystkie przedmioty
10 pytań · 13% banku
Pozostałe typy w tym banku (5)
▦Tabela danych· 6⇄Dopasuj· 5⎵Uzupełnij· 3📈Wykres· 3☑Wielokrotny wybór· 2

Zakres testu

„Finanse firmy, marketing i CSR” – co sprawdza test?

6 kluczowych umiejętności – każdą przećwiczysz na pytaniach w Quizie.

1

Przychody, koszty stałe i zmienne, zysk brutto i netto (zadanie 29)

„Obliczenia” (zadanie 29 Informatora, 0–3 pkt). Przychody (obrót) = cena × ilość sprzedana (+ pozostałe przychody). Koszty stałe – nie zależą od wielkości produkcji w krótkim okresie: czynsz, wynagrodzenia administracji, amortyzacja, ubezpieczenia, abonamenty; koszty zmienne – rosną z produkcją: surowce, materiały, energia technologiczna, prowizje, opakowania; koszt całkowity = stałe + zmienne; koszt jednostkowy = całkowity / ilość (maleje z produkcją przez rozłożenie stałych). Bezpośrednie (przypisane do produktu) vs pośrednie (ogólnozakładowe). Zysk brutto = przychody − koszty (300 000 zł); zysk netto = zysk brutto − podatek dochodowy i obowiązkowe zmniejszenia (240 000 zł); strata, gdy koszty > przychody. ROS netto = zysk netto / przychody = 0,16 = 16%. Zasady oceniania: 3 pkt za trzy wyniki z metodą; 2 pkt za zysk brutto i netto z wynikami lub pełną metodę z błędem; 1 pkt za zysk brutto. Zapisuj wzór słownie, potem liczby, wynik z jednostką. Zysk to nie gotówka – firma z zyskiem może stracić płynność (nieopłacone faktury).

2

Marża, narzut, próg rentowności (BEP)

„Obliczenia”. Marża = (cena − koszt) / cena · 100% (udział zysku w cenie); narzut = (cena − koszt) / koszt · 100% (o ile podnosimy cenę ponad koszt). Zakup 80 zł, sprzedaż 100 zł: marża 20%, narzut 25% – nie mylić. Marża jednostkowa (na pokrycie) = cena − koszt zmienny jednostkowy. Próg rentowności (break-even point) – wielkość sprzedaży, przy której przychody = koszty całkowite (zysk 0): BEP (szt.) = koszty stałe / (cena − koszt zmienny jednostkowy); BEP (zł) = BEP (szt.) × cena. Przykład: koszty stałe 20 000 zł/mies., cena 50 zł, koszt zmienny 30 zł → BEP = 20 000 / 20 = 1 000 szt. = 50 000 zł; sprzedaż 1 200 szt. → zysk 200 × 20 = 4 000 zł. Wykres: linia przychodów (od zera) przecina linię kosztów całkowitych (od poziomu kosztów stałych) w BEP; powyżej – zysk, poniżej – strata. Test daje wykres lub tabelę i pyta o BEP, margines bezpieczeństwa (sprzedaż − BEP), skutek wzrostu kosztów stałych (BEP rośnie) lub ceny (BEP maleje).

3

Wskaźniki, rachunek wyników, bilans, płynność, prognoza w biznesplanie

„Tabela danych”. Rentowność: ROS (sprzedaży) = zysk netto / przychody; ROE (kapitału własnego) = zysk netto / kapitał własny – ile zarabia złotówka właściciela; ROA (aktywów) = zysk netto / aktywa. Płynność – zdolność do regulowania bieżących zobowiązań: wskaźnik bieżący = aktywa obrotowe / zobowiązania krótkoterminowe (wartość poniżej 1 oznacza, że aktywa obrotowe nie pokrywają bieżących zobowiązań). Zadłużenie = zobowiązania / aktywa. Rachunek zysków i strat (uproszczony): przychody ze sprzedaży − koszty działalności = zysk operacyjny; ± przychody/koszty finansowe = zysk brutto; − podatek = zysk netto. Bilans: aktywa (majątek: trwałe – budynki, maszyny; obrotowe – zapasy, należności, gotówka) = pasywa (źródła: kapitał własny + zobowiązania długo- i krótkoterminowe). Prognoza finansowa w biznesplanie (podstawa programowa: uczeń „prognozuje efekty finansowe projektowanego przedsiębiorstwa na podstawie zestawienia planowanych przychodów i kosztów”): nakłady początkowe, przychody miesięczne (cena × liczba klientów), koszty stałe i zmienne, wynik, BEP, przepływy pieniężne (cash flow), okres zwrotu = nakłady / roczny zysk. Test: tabela z planem na 3 miesiące – policz wynik każdego miesiąca i skumulowany, wskaż miesiąc wyjścia na plus.

4

Źródła finansowania działalności i koszty pracodawcy

„Dopasuj”. Kapitał własny: wkład właścicieli, zysk zatrzymany, emisja udziałów/akcji, anioł biznesu (prywatny inwestor za udziały + mentoring), venture capital (fundusz za udziały w startupach o dużym potencjale), crowdfunding udziałowy. Kapitał obcy: kredyt bankowy (obrotowy, inwestycyjny; zabezpieczenie, odsetki, zdolność), pożyczka, leasing (operacyjny – rata w koszty, przedmiot u leasingodawcy; finansowy – amortyzuje leasingobiorca; auta, maszyny bez angażowania kapitału), faktoring (sprzedaż faktur za gotówkę przed terminem – płynność), obligacje korporacyjne, kredyt kupiecki (odroczony termin od dostawcy). Bezzwrotne: dotacja z PUP na start (dla bezrobotnych), dotacje UE (PARP, RPO), granty, subwencje; crowdfunding nagrodowy (wpłaty za produkt/nagrodę). Dobór: wielkość, etap rozwoju, koszt, ryzyko utraty kontroli (udziały) vs zadłużenia. Koszt pracodawcy (stan na 2026 r.) = brutto + składki pracodawcy: emerytalna 9,76%, rentowa 6,50%, wypadkowa (przyjmijmy 1,67%), FP 2,45%, FGŚP 0,10% – razem 20,48% (+ PPK 1,5%, jeśli pracownik uczestniczy); przy brutto 5 000 zł koszt = 5 000 · 1,2048 = 6 024 zł bez PPK (w zadaniach testu stawki są podane). Z zadania 22 Informatora: zleceniodawca też płaci składki, chyba że zleceniobiorca ma etat ≥ płaca minimalna.

5

Marketing – 4P/7P, segmentacja, cykl życia produktu, strategie cenowe, promocja

„Dopasuj”. Marketing – rozpoznawanie i zaspokajanie potrzeb klientów z zyskiem. Marketing MIX 4P: produkt (cechy, jakość, marka, opakowanie, gwarancja, asortyment), cena (price – strategie, rabaty, warunki płatności), dystrybucja (place – kanały: bezpośrednia, hurt/detal, e-commerce, franczyza), promocja (reklama, PR, sprzedaż osobista, promocja sprzedaży, marketing internetowy i influencerski); 7P dla usług: + ludzie, procesy, świadectwo materialne. STP: segmentacja (kryteria: demograficzne, geograficzne, psychograficzne, behawioralne) → targeting (wybór segmentu) → pozycjonowanie (miejsce w umyśle klienta vs konkurencja). Cykl życia produktu: wprowadzenie (niska sprzedaż, straty, promocja informacyjna) → wzrost (rosnąca sprzedaż i zysk, konkurenci wchodzą) → dojrzałość (maksimum sprzedaży, walka cenowa, modyfikacje) → spadek (wycofanie lub odnowienie). Strategie cenowe: penetracji (niska cena na start – udział w rynku), zbierania śmietanki (wysoka cena dla innowacji, potem obniżki), psychologiczna (9,99), prestiżowa, kosztowa (koszt + narzut), konkurencyjna, dyskryminacja cenowa (bilety ulgowe). Promocja: reklama (ATL/BTL), public relations, sprzedaż osobista, promocja sprzedaży (rabaty, próbki, konkursy), marketing bezpośredni, content i social media. Ograniczenia prawne: zakaz reklamy wprowadzającej w błąd, reklamy alkoholu, tytoniu, leków na receptę; oznaczanie reklam u influencerów (UOKiK). Test: element działania → P; opis fazy → cykl życia; sytuacja → strategia cenowa z uzasadnieniem.

6

Etyka w biznesie, CSR i ESG, interesariusze, ryzyko w działalności

„Prawda/Fałsz”. Etyka w biznesie – zasady uczciwego postępowania wobec klientów, pracowników, konkurentów, państwa: uczciwa konkurencja (zakaz zmów, dumpingu, podrabiania), rzetelna informacja (zakaz reklamy wprowadzającej w błąd, ukrytych kosztów, dark patterns), uczciwe traktowanie pracowników (zakaz pracy na czarno, mobbingu), płacenie podatków, zakaz korupcji (łapówki, nepotyzm), greenwashing (fałszywy wizerunek ekologiczny), kodeksy etyczne firm, sygnaliści (whistleblowing – ustawa o ochronie sygnalistów z 14 czerwca 2024 r.). CSR (społeczna odpowiedzialność biznesu) – dobrowolne uwzględnianie w strategii interesów społecznych, środowiskowych i relacji z interesariuszami ponad wymogi prawa: wobec pracowników (rozwój, równowaga, bezpieczeństwo), środowiska (redukcja emisji, odpady, energia odnawialna), społeczności (wolontariat pracowniczy, sponsoring lokalny, fundacje korporacyjne), klientów (bezpieczne produkty, uczciwe ceny), łańcucha dostaw (fair trade, audyty). ESG – kryteria środowiskowe, społeczne i ładu korporacyjnego w ocenie firm przez inwestorów; raportowanie niefinansowe (obowiązek dla części dużych firm w UE). Interesariusze firmy: właściciele, pracownicy, klienci, dostawcy, wierzyciele, państwo, społeczność lokalna, środowisko. Korzyści CSR: reputacja, lojalność, lepsi pracownicy, mniejsze ryzyko; krytyka: greenwashing, koszty, PR zamiast działań. Ryzyko w działalności (podstawa programowa: uczeń „charakteryzuje czynniki ryzyka dla planowanego przedsięwzięcia […], wskazując prawdopodobieństwo ich wystąpienia i siłę wpływu”): rynkowe (popyt, konkurencja, ceny), finansowe (płynność, kurs, stopy, niewypłacalność klientów), operacyjne (awarie, dostawy, kadry), prawne i regulacyjne, reputacyjne, technologiczne (cyber), losowe; ograniczanie: dywersyfikacja, ubezpieczenia, rezerwy, umowy, hedging, procedury, plan ciągłości. Test: opis sytuacji → rodzaj ryzyka i sposób ograniczenia; ocena decyzji pod kątem etyki i CSR z uzasadnieniem.

💼 Do zapamiętania

Kluczowe pojęcia – „Finanse firmy, marketing i CSR”

Pojęcia ekonomiczne, finansowe i prawne z działu „Finanse firmy, marketing i CSR” – test wymaga ich rozumienia i zastosowania w obliczeniach, a nie samego rozpoznawania.

Koszty stałe i zmienne
Stałe – nie zależą od wielkości produkcji w krótkim okresie (czynsz, płace administracji, amortyzacja, ubezpieczenia). Zmienne – rosną wraz z produkcją (surowce, materiały, energia technologiczna, prowizje). Koszt całkowity = stałe + zmienne; koszt jednostkowy = całkowity / ilość.
Inny podział: bezpośrednie (do produktu) vs pośrednie (ogólne). Koszt jednostkowy maleje z produkcją (efekt skali).
Zysk brutto i zysk netto
Zysk brutto = przychody − koszty. Zysk netto = zysk brutto − podatek dochodowy (i inne obowiązkowe zmniejszenia). Strata, gdy koszty przewyższają przychody. Zysk to kategoria księgowa – nie tożsama z gotówką.
Zadanie 29 Informatora: 1 500 000 − 1 200 000 = 300 000 zł brutto; − 60 000 = 240 000 zł netto.
Marża i narzut
Marża = (cena − koszt) / cena · 100% – udział zysku w cenie sprzedaży. Narzut = (cena − koszt) / koszt · 100% – procent doliczony do kosztu. Marża jednostkowa (na pokrycie) = cena − koszt zmienny jednostkowy.
Zakup 80 zł, sprzedaż 100 zł: marża 20%, narzut 25%.
Próg rentowności (BEP)
Wielkość sprzedaży, przy której przychody równają się kosztom całkowitym (zysk = 0). BEP (szt.) = koszty stałe / (cena − koszt zmienny jednostkowy); BEP (zł) = BEP (szt.) × cena. Powyżej progu firma zarabia, poniżej traci.
Wyższe koszty stałe lub niższa cena podnoszą próg. Margines bezpieczeństwa = sprzedaż planowana − BEP.
Wskaźniki rentowności: ROS, ROE, ROA
ROS (rentowność sprzedaży) = zysk netto / przychody; ROE (rentowność kapitału własnego) = zysk netto / kapitał własny; ROA (rentowność aktywów) = zysk netto / aktywa. Wyrażane w procentach lub ułamku; porównywane w czasie i z branżą.
Zadanie 29: ROS netto = 240 000 / 1 500 000 = 0,16 = 16%.
Rachunek zysków i strat, bilans, płynność
Rachunek wyników: przychody − koszty operacyjne = wynik operacyjny; ± wynik finansowy = zysk brutto; − podatek = zysk netto. Bilans: aktywa (trwałe + obrotowe) = pasywa (kapitał własny + zobowiązania). Płynność – zdolność do spłaty bieżących zobowiązań; wskaźnik bieżący = aktywa obrotowe / zobowiązania krótkoterminowe.
Firma z zyskiem może stracić płynność (nieściągnięte należności). Prognoza w biznesplanie: przychody, koszty, wynik, BEP, cash flow, okres zwrotu.
Źródła finansowania – kapitał własny
Wkład właścicieli, zysk zatrzymany, emisja udziałów lub akcji, anioł biznesu (prywatny inwestor za udziały i mentoring), venture capital (fundusz inwestujący w startupy za udziały), crowdfunding udziałowy. Bez obowiązku zwrotu, ale z oddaniem części kontroli.
Dla startupów: anioł → VC → giełda (IPO). Inkubatory i akceleratory wspierają na wczesnym etapie.
Źródła finansowania – kapitał obcy i bezzwrotny
Obcy: kredyt bankowy (obrotowy, inwestycyjny), pożyczka, leasing (operacyjny – raty w koszty; finansowy – amortyzacja u leasingobiorcy), faktoring (sprzedaż faktur przed terminem), obligacje korporacyjne, kredyt kupiecki. Bezzwrotny: dotacje (PUP na start, UE – PARP), granty, subwencje, crowdfunding nagrodowy.
Dobór: koszt (odsetki), ryzyko zadłużenia, wymagane zabezpieczenia, etap rozwoju. W leasingu właścicielem pozostaje leasingodawca.
Koszty pracy po stronie pracodawcy
Wynagrodzenie brutto + składki pracodawcy (stan na 2026 r.): emerytalna 9,76%, rentowa 6,50%, wypadkowa (zależna od płatnika, np. 1,67%), Fundusz Pracy 2,45%, FGŚP 0,10% (+ PPK 1,5%) – łącznie ok. 20% brutto. Całkowity koszt zatrudnienia ≈ 120% brutto.
Stawki w zadaniach testu są podane; w zadaniu 26 Informatora są na pasku. Dla zleceń – zależnie od zbiegu tytułów (zadanie 22 Informatora).
Marketing mix 4P / 7P
Produkt (cechy, jakość, marka, opakowanie), cena (strategie, rabaty), dystrybucja (place – kanały sprzedaży), promocja (reklama, PR, sprzedaż osobista, promocja sprzedaży, marketing cyfrowy). W usługach 7P: + ludzie, procesy, świadectwo materialne. Elementy muszą być spójne z pozycjonowaniem.
Test: działanie firmy → który P. „Darmowa dostawa” → dystrybucja/cena; „program lojalnościowy” → promocja.
Segmentacja, targeting, pozycjonowanie (STP)
Segmentacja – podział rynku na grupy o podobnych potrzebach (kryteria demograficzne, geograficzne, psychograficzne, behawioralne). Targeting – wybór segmentu docelowego. Pozycjonowanie – budowanie wyróżniającego miejsca produktu w świadomości klientów względem konkurencji.
Persona klienta i propozycja wartości (dział o przedsiębiorstwie) to narzędzia STP.
Cykl życia produktu
Wprowadzenie (niska sprzedaż, wysokie koszty promocji, straty) → wzrost (szybki wzrost sprzedaży i zysków, wejście konkurentów) → dojrzałość (maksimum sprzedaży, nasycenie, walka cenowa, modyfikacje) → spadek (malejąca sprzedaż – wycofanie lub odnowienie).
Strategie w fazach: penetracja/śmietanka na wprowadzeniu, dyferencjacja w dojrzałości, redukcja kosztów w spadku.
Strategie cenowe
Penetracji (niska cena na start – szybki udział w rynku), zbierania śmietanki (wysoka cena dla nowości, potem obniżki), kosztowa (koszt + narzut), konkurencyjna (względem rywali), psychologiczna (9,99 zł), prestiżowa, dyskryminacja cenowa (różne ceny dla segmentów), promocyjna.
Prawo: zakaz zmów cenowych; przy ogłaszaniu obniżki sprzedawca musi podać wcześniejszą najniższą cenę (przepisy wdrażające dyrektywę Omnibus).
Etyka w biznesie
Zasady uczciwego postępowania wobec klientów (rzetelna informacja, bezpieczne produkty), pracowników (legalne zatrudnienie, brak mobbingu), konkurentów (uczciwa konkurencja), państwa (podatki) i społeczeństwa. Naruszenia: korupcja, reklama wprowadzająca w błąd, greenwashing, podrabianie, praca na czarno.
Kodeksy etyczne firm, sygnaliści (ochrona ustawowa). Informator: odpowiedź opisowa ma być zgodna z przepisami prawa i z etyką biznesu.
CSR i ESG
CSR (społeczna odpowiedzialność biznesu) – dobrowolne uwzględnianie interesów społecznych, środowiskowych i interesariuszy w strategii, ponad wymogi prawa: pracownicy, środowisko, społeczność lokalna, klienci, łańcuch dostaw. ESG – kryteria środowiskowe, społeczne i ładu korporacyjnego w ocenie firm przez inwestorów; raportowanie niefinansowe.
Korzyści: reputacja, lojalność, talenty, mniejsze ryzyko. Krytyka: greenwashing, PR zamiast działań. Interesariusze: właściciele, pracownicy, klienci, dostawcy, wierzyciele, państwo, społeczność, środowisko.
Ryzyko w działalności gospodarczej
Rodzaje: rynkowe (popyt, konkurencja), finansowe (płynność, kurs, stopy, niewypłacalność odbiorców), operacyjne (awarie, dostawy, kadry), prawne, reputacyjne, technologiczne, losowe. Ocena: prawdopodobieństwo × siła wpływu. Ograniczanie: dywersyfikacja, ubezpieczenia, rezerwy, umowy, hedging, procedury, plan ciągłości.
Podstawa programowa (V.23): „charakteryzuje czynniki ryzyka […], wskazując prawdopodobieństwo ich wystąpienia i siłę wpływu” (wymaganie przypisane w Informatorze do zadania 31.2). Ryzyko a zyskowność: wyższy zysk = wyższe ryzyko.
Na czym potykają się maturzyści

Typowe błędy w teście z finansów firmy, marketingu i CSR

Sprawdź, czy nie wpadasz w te pułapki – przy każdej jest poprawna wersja i wyjaśnienie.

❌ Błąd

Zysk netto XYZ to 300 000 zł, bo tyle zostaje po odjęciu kosztów od przychodów.

✅ Poprawnie

300 000 zł to zysk brutto (1 500 000 − 1 200 000). Zysk netto to zysk brutto pomniejszony o podatek dochodowy i obowiązkowe zmniejszenia: 300 000 − 60 000 = 240 000 zł. ROS netto = 240 000 / 1 500 000 = 0,16 = 16% (zadanie 29 Informatora).

Dlaczego: Zasady oceniania zadania 29 mają trzy stopnie: zysk brutto (1 pkt) → brutto i netto (2 pkt) → oba i ROS (3 pkt). Pomylenie brutto z netto psuje także ROS (byłoby 20%). Zapisuj każdy krok jako osobne równanie z nazwą.

❌ Błąd

Kupuję za 80 zł, sprzedaję za 100 zł, więc mam marżę 25%.

✅ Poprawnie

25% to narzut (20 / 80 – o ile podniosłem cenę ponad koszt). Marża to udział zysku w cenie: 20 / 100 = 20%. Marża zawsze jest mniejsza od narzutu przy tej samej różnicy cen.

Dlaczego: Dwa wskaźniki, ten sam licznik, różny mianownik. Powiązane: marża jednostkowa (cena − koszt zmienny) jest mianownikiem w progu rentowności; pomylenie z narzutem daje zły BEP.

❌ Błąd

Wzrost kosztów stałych (np. czynszu) nie wpływa na próg rentowności, bo próg zależy od ceny i kosztu jednostkowego.

✅ Poprawnie

Koszty stałe są licznikiem wzoru BEP = koszty stałe / (cena − koszt zmienny jednostkowy). Wyższy czynsz → wyższy próg (trzeba sprzedać więcej sztuk, żeby wyjść na zero). Próg obniżają: wyższa cena, niższy koszt zmienny, niższe koszty stałe.

Dlaczego: Pytaj o kierunek zmian: co się stanie z BEP, gdy…? Na wykresie wzrost kosztów stałych podnosi całą linię kosztów całkowitych – punkt przecięcia z przychodami przesuwa się w prawo. Rysuj wykres, zanim odpowiesz.

❌ Błąd

Leasing to rodzaj kredytu, więc firma od razu staje się właścicielem samochodu i spłaca go w ratach.

✅ Poprawnie

W leasingu właścicielem przedmiotu pozostaje leasingodawca, a firma go używa i płaci raty; w leasingu operacyjnym raty idą w koszty i można wykupić przedmiot na końcu, w finansowym – leasingobiorca amortyzuje i zwykle staje się właścicielem po spłacie. Kredyt daje gotówkę, a kupiony za nią przedmiot jest od razu własnością firmy (zwykle z zabezpieczeniem).

Dlaczego: Źródła finansowania (kredyt, leasing, faktoring, dotacja, anioł biznesu, VC, crowdfunding) rozróżniaj po opisie; przydatne pytania pomocnicze: „które nie wymaga zwrotu” (dotacja, crowdfunding nagrodowy) i „które oznacza oddanie udziałów” (anioł, VC, crowdfunding udziałowy).

❌ Błąd

Firma, która sponsoruje lokalny klub sportowy i chwali się tym w reklamie, prowadzi greenwashing.

✅ Poprawnie

Sponsoring lokalny to działanie z zakresu CSR wobec społeczności (o ile jest rzeczywiste). Greenwashing to tworzenie fałszywego wizerunku ekologicznego – np. „produkt eko” bez podstaw, zielone opakowanie przy szkodliwej produkcji, nagłaśnianie drobnej inicjatywy przy dużym śladzie środowiskowym. Komunikowanie prawdziwych działań CSR jest dopuszczalne.

Dlaczego: Pojęcia etyki i CSR (greenwashing, korupcja, uczciwa konkurencja, reklama wprowadzająca w błąd, ESG) wracają w pytaniach „oceń decyzję firmy”. Informator wymaga, by odpowiedź opisowa była zgodna z przepisami prawa i z etyką biznesu – propozycja zatajenia wady produktu dla wyższej sprzedaży tego warunku nie spełnia.

Strategia

„Finanse firmy, marketing i CSR” – jak rozwiązywać test

Kolejność kroków przy rozwiązywaniu – w quizie i na maturze.

  1. 1 1) Rachunek wyników w trzech linijkach: zysk brutto = przychody − koszty; zysk netto = zysk brutto − podatek; ROS = zysk netto / przychody. W zasadach oceniania zadania 29 każda linijka to kolejny stopień (1 → 2 → 3 pkt). Podpisuj wyniki jednostką („zł”, „%” lub ułamek).
  2. 2 2) Marża od ceny, narzut od kosztu. Zapisz mianownik zanim policzysz. Przy tej samej różnicy marża < narzut.
  3. 3 3) BEP = koszty stałe / (cena − koszt zmienny jednostkowy). Sprawdź kierunek: stałe ↑ → BEP ↑; cena ↑ → BEP ↓. Wynik w sztukach, potem × cena = w złotych. Narysuj dwie linie (przychody od zera, koszty od poziomu stałych) – przecięcie to BEP.
  4. 4 4) Koszty klasyfikuj pytaniem: czy zmieni się, gdy wyprodukuję 2× więcej? Nie → stały (czynsz, etaty administracji, amortyzacja); tak → zmienny (surowce, energia technologiczna, prowizje).
  5. 5 5) Źródła finansowania rozdziel na trzy szuflady: własne (wkład, zysk, anioł, VC – oddajesz udziały), obce (kredyt, pożyczka, leasing, faktoring, obligacje – zwracasz z odsetkami), bezzwrotne (dotacja PUP/UE, grant, crowdfunding nagrodowy). W leasingu właścicielem jest leasingodawca.
  6. 6 6) Koszt pracodawcy = brutto × (1 + suma stawek ze zadania) ≈ 1,2 × brutto. Nie mieszaj składek pracownika (13,71%) ze składkami pracodawcy (ok. 20%).
  7. 7 7) 4P – dopasuj działanie do litery: cechy i opakowanie → produkt; rabat, raty → cena; sklep online, hurtownia → dystrybucja; reklama, konkurs, influencer → promocja. Cykl życia rozpoznawaj po sprzedaży i zysku: straty i niska sprzedaż → wprowadzenie; maksimum i walka cenowa → dojrzałość.
  8. 8 8) W każdej odpowiedzi otwartej o decyzjach firmy sprawdź: legalne? etyczne? Propozycje typu „zataić wadę”, „nie zgłosić pracownika”, „skopiować logo konkurenta” są niezgodne z prawem lub etyką biznesu, a Informator wymaga takiej zgodności. CSR opisuj konkretem: wobec kogo (pracownicy / środowisko / społeczność / klienci) i jakim działaniem.

Pytania o test z finansów firmy, marketingu i CSR

Co sprawdza test z finansów firmy, marketingu i CSR?

Zadania z działu „Finanse firmy, marketing i CSR” w zakresie wymagań podstawy programowej dla szkoły ponadpodstawowej (Dz.U. 2024 poz. 1019).

Jakie rodzaje pytań są w teście?

Zamknięte i otwarte, tak jak w arkuszu. Rozkład typów w tym teście widać wyżej na stronie i pochodzi z bazy pytań.

Jak oceniane są odpowiedzi otwarte?

Odpowiedzi otwarte ocenia AI, a po ocenie widzisz komentarz z tym, czego w odpowiedzi zabrakło.

Czym test różni się od arkusza maturalnego?

Test obejmuje jeden dział i podaje wyjaśnienie po każdej odpowiedzi. Arkusz na poziomie rozszerzonym trwa 180 minut i jest za 50 punktów (Informator CKE).

Powiązane tematy

Te działy łączą się z tematem „Finanse firmy, marketing i CSR” – przećwicz je w Quizie.

Sprawdź się w quizie z finansów firmy, marketingu i CSR

82 pytania w bazie, wyjaśnienie po każdej odpowiedzi, ocena AI odpowiedzi otwartych, trudność dopasowana do Ciebie i powtórki tego, co sprawiło Ci kłopot. Pełny dostęp do wszystkich przedmiotów — 49 zł/mies.